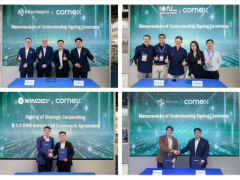


在9月4日这一天, 位于北京的小米科技园里头,小米把电池这个事儿单独拿出来, 开了一场专门的发布会。
台上站着的有三个人, 第一个是小米汽车的副总裁黄振宇, 第二个中创新航董事长刘静瑜, 第三个欣旺达集团创始人王明旺。
小米已经正式宣布了关于“龙甲电池”的战略合作事情, 并且这块电池的电芯是由中创新航这家公司还有欣旺达动力这两家公司一起负责供应的。在那个时候, 小米马上就要上市的一个名为澎程系列的增程车型, 全系都会用到这一款电池。
在那个晚上的时候, 理想汽车方面提出想要出资二十六点五亿元人民币来给欣旺达动力进行增资的操作, 等到这笔交易最终完成之后, 由理想汽车所控制的这个势力加起来持有的股份比例就变成了百分之十一点一七的这样一个数字, 于是乎他们就顺理成章地变成了欣旺达动力的排名第二大的股东这么一个地位。
在10月29日这个时间点, 属于小米公司旗下的瀚星创投机构再次打算拿出17亿的现金来进行增资操作。当这笔增资工作全部完成后, 该公司的持股比例将会达到5.34%这一数值。基于这一结果, 它将正式转变为欣旺达动力这家企业的第三大股东。
当天晚上, 欣旺达官方宣布他们决定不再推进在香港上市的首次公开募股计划。同时, 他们也披露了一个消息, 这个消息称在完成了这一轮的增资扩股以及董事会成员更换工作之后, 名为欣旺达动力的一家子公司将被正式移出上市公司合并财务报表的范围, 意思是它以后不再算作上市公司直接控制的核心部分了。
欣旺达以前曾经两次向港交所递交过表格, 这一次突然就停止了发行上市的工作, 这个情况肯定和理想汽车还有小米公司等拥有强大资金支持的竞争对手有关。
除了宁王这个存在之外, 各种车企们现在都在很努力地把新的王者给撑起来。
只不过, 喊话去宁化的说法已经讲了整整四年, 新能源动力电池赛道里的这一项最高荣誉, 像欣旺达这样的企业, 到底是不是真的有能力把这份重量给扛起来。
车企们前往宁德那边的时候, 他们选择了两种不同的途径去开展工作。
在汽车产业链的范围内, 很难发现有供应商能够像宁德时代那样, 拥有非常强大的发言权和影响能力。
当时那个“要去宁化”的说法, 是出现得比较早的, 是在从前四年就开始有的。
在那一段时间里, 碳酸锂的价格在短短的一年多的时间内大幅度上涨, 而且上涨了超过10倍的样子, 与此同时, 动力电池的成本处于非常高的位置, 市场供应出现了不够用的情况, 这些价格方面的压力便直接把整个情况传导到了汽车整车制造的企业那里。
时间来到了四年之后的2026年, 在前三个季度里面, 那些被人们寄予了厚望的二线阵营当中, 中创新航的份额出现了下滑, 欣旺达的份额也是出现了下滑, 蜂巢能源的份额同样也发生了下滑。不过相反的情况是亿纬锂能的份额分别提升了1.1个百分点, 瑞浦兰钧的份额分别提升了1.2个百分点。
到了2026年上半年的那个时间段, 有8家主流的动力电池企业一起算下来的净利润总和是508.46亿元, 这个数字呢, 是同时间里面23家主流的上市汽车企业净利润总和251亿元的两倍。
在这8家企业当中, 宁德时代这一家的净利润就达到了432.84亿元, 它一家所占据的利润比例在8家总量里面是超过了百分之八十五的。
在汽车整车制造这一环节里, 平均利润率这个数字已经降低到了1.5%的水平, 并且创下了接近十年以来的新低状况, 假如按照上述这个数据来进行一个粗略的计算和统计的话, 那么在一辆售价为10万元的车子面前, 最终能够获得利润的整车生产厂家, 其实际所得仅为1500元。
去宁化这一件事情, 至今为止还没有取得非常显著的成效, 但是相关行业还是在继续努力地进行着工作。
拆开来看的话, 那就是车企们这边主要走了两条路这样的。
有一条路是自研, 这样可以把电池产品的定义权, 还有那个系统集成的能力, 都紧紧掌握在自己手里头。
在传统的经营模式下, 汽车制造企业会去采购那些标准化的电芯, 然后依靠自己去封装成电池包。对于这些电芯所使用的材料配方、还有制造过程中的工艺参数, 对于汽车制造企业来说, 这就是一种处于不透明状态的未知领域。
汽车制造企业只能看到最终的产品性能表现这样的输入和输出结果, 却无法接触到和了解其核心的内部运作情况。
小米在搞龙甲电池, 而理想汽车那边采用的是包揽PACK环节的自研自制模式, 同时对电芯实行自己设计然后找厂家代工生产的策略, 这些动作背后的目的都在于希望能够把以往被业界形容为“黑盒”或“灰盒子”的那种不透明的状态给彻底打破。
小鹏汽车, 这家企业也加入了这一阵营当中。从年份二零二六年起始, 其使用的电池部件将全部由自己进行制造生产作业, 不过需要特别说明的是, 它并不负责电芯部分的独立开发与制作环节。
这三家汽车制造商的具体技术路线虽然存在差异, 然而大方向实际上已经是相当明确的了。电芯这部分是可以交给专业的厂商去负责进行制造的。但是电池系统的产品定义以及集成设计和质量标准这些事情, 车企方面则是希望更多的能够掌握在自己手中的。
大家得清楚, 宁德时代在之前这段时间里, 是靠着跟那些生产整车的企业合作成立合资公司的办法, 把电芯的生产本事, 和这些车企需要采购的情况给紧紧绑到了一起, 在这样的、以生产电芯为中心的合资公司里面, 宁德时代一般都是拿住控股的大权不放的。
打个具体的比方来说吧, 像什么是时代上汽、什么是时代广汽、什么是时代一汽、什么是时代吉利、什么是时代长安这一类的情形, 宁德时代手里攥着的股份比例全都是百分之五十一这个数。
不过呢, 当前的这种合作模式, 它主要是通过一种把股权绑在一起的方式, 去把电池的供应给保障住。这和现在的情况已经有了不一样了, 因为如今的汽车制造企业, 它们会直接参与到电池产品定义这一件事里头来, 还会直接参与到系统设计这一件事里头来, 同时也会直接参与到底层的质量管理工作上去。
还有另外一条办法, 那就是把宁德时代以外的电池供应商弄进来, 去搞一个第二个的供应体系出来, 这么做的目的是为了减少对于那唯一的一个供应商的依赖程度。
具体来看一下这个情况, 像理想汽车, 还有小米公司, 以及小鹏汽车、鸿蒙智行、蔚来汽车、零跑汽车、吉利汽车等等这些车企, 它们目前都正在重新去规划, 也就是重新布局, 自己那方面的动力电池供应链体系。
有的企业会通过产业投资还有联合开发这样的方式, 把第二线的电池厂商给绑定起来。有的企业则会利用多供应商采购的办法, 以此来分散供应方面的风险。还有的企业, 会把自有建立的电池体系跟从外部去进行采购这个做法同时进行, 也就是并行不悖的情况出现。
大家的最终目标是非常统一, 具体而言是为了在确保电池能够供应的基础之上, 增加在进行价格方面的谈判时候的筹码, 同时降低对只有一家供应商所产生的依赖情况。
而欣旺达, 偏偏就处在那两条路径相交混在一起的那个地方。
为什么是欣旺达
欣旺达其实要比宁德时代成立的时间还要更早一些, 它可是属于锂电池领域里资历比较老的“老炮儿”这一类的存在。
欣旺达是在1997年成立的, 它在2011年时登上了深交所这个平台, 成为全球手机电池领域里面的头部企业。欣旺达从2008年开始就已经动手动力电池BMS、模组和PACK这些方面的研发工作了。
到了2014年, 公司成立了电动汽车电池子公司, 名字叫做欣旺达动力, 随后在2018年实现动力电池电芯的正式量产。
这是一家在电池行业里存在时间很长的公司, 它用来支撑整个企业运转的业务基础, 并不仅仅是那些用在电动汽车上的动力电池。
在2025年这个时间点, 欣旺达实现了632.46亿元的营业收入, 另外归母净利润为10.57亿元, 具体来看, 消费类电池的营业收入达到了314.06亿元, 这部分的收入占总营收的比例达到了49.66%, 然后是电动汽车类电池, 其营业收入为189.08亿元, 这部分在总营收中的占比是29.90%, 同时这一块的同比增长率达到了24.90%。
但是呢, 动力电池这块业务的规模确实是在增长的, 不过这种增长还没有能够以一种稳定的方式, 转化成实实在在的利润。
时间来到了2025年, 欣旺达动力这一年的净亏损数额达到了31.69亿元, 并且电动汽车类电池业务的毛利率情况是仅为4.86%。随后进入到了2026年上半年, 业务的毛利率提升到了18.36%, 不过值得注意的是, 欣旺达动力在这一阶段仍然录得了3.24亿元的净亏损。
欣旺达动力的股东结构, 同样也是颇受关注的这一件事。
欣旺达动力在2022年的时候, 就已经引入了包括理想、小鹏、蔚来以及上汽、广汽系投资平台在内的19家投资方, 并且完成了24.3亿元的融资。现在是这样的状况, 就是欣旺达动力的股东总数已经达到了98家了。
欣旺达动力的那个公司股东的构成结构是这样的。
若将目光仅仅聚焦于国内动力蓄电池整体装车量这一维度, 欣旺达在第二梯队的阵营之中, 是根本没有能力挺进前三强名录的。
到了二零二五年全年期间,中创新航该年度的装车数量达到了五点三六一GWh, 国轩高科则为四点三四四GWh, 亿纬锂能的数据定格在了三点一六一GWh之上, 而欣旺达凭借二十四点三五GWh的装机规模落位到了第六名这个位置上面。
但如果咱们去说一说那个关于混动的具体事情的话, 那么欣旺达这家公司呢, 就是被大家公认了的处在最前面位置的那个行业领头羊角色。
跟宁德时代这种在动力电池全市场都有全面布局的情况相比, 欣旺达在早期的时候是在HEV混动电池这个领域里头积累了相当的、也就是很大的优势。据那个SNE Research提供的数据显示出来的是说, 到了二零二六年的第二季度这个时间节点上, 欣旺达在HEV锂电池的装机量方面已经排在了全球的第一位。
由于增程式车型的这种发展, 这就给混合动力汽车的电池方面提供了一个全新的、用于扩大市场规模的平台。
我们以小米澎程N90 Max作为一个例子, 这个型号公布的CLCTC纯电续航达到了464公里, 而综合续航则为1705公里。在这个时候, 电池已经不是仅仅作为增程系统的辅助动力来源了, 它也在承担着相当长距离的日常纯电行驶需求, 这一点也是非常重要的事实。
高功率的充电和高功率的放电, 以及热管理功能, 还有对循环寿命的管理方面所具备的能力, 这一些都是经过长时间的积累, 才在HEV电池这里形成的。
所以, 理想汽车跟小米这家公司, 它们两方为啥子最后的选择结果里头, 会去选中了欣旺达这个东西?
理想汽车那边给出的解释, 这个情况其实还颇有代表性的意思。
在2026年6月的时候, 理想汽车的整车电动研发高级副总裁刘立国, 还有动力电池高级总监柳志民, 这两个人在接受采访的时候, 他们提到, 并且说了关于选择欣旺达的原因这一件事。
首先是技术积累。
柳志民这边透露了具体的情况, 欣旺达这个公司在HEV电池的领域里, 全球供货的市场份额是超过百分之三十的, 累计起来配套的数量超过了三百万台, 电池在充电方面的性能指标是可以达到八十C的标准。
当初的理想汽车公司和欣旺达启动项目开发这项事情的时候, 最主要的目标就是因为要开发出五C这样一个超充性能的电池。
这就意味着, 欣旺达在高倍率电池这一领域, 已经积攒了规模不小的量产实战经验。而对于那些盼望能够赶紧把超充电池研发工作给推上去的理想汽车来说, 这是一块十分关键的技术基石。
不过在纯电动超充这个领域里面, 欣旺达和宁德时代这两家公司之间, 还是存在实际表现上的差距的。
咱们就随便拿个情况来说事, 到了二零二六年四月的那时候, 宁德时代把第三代神行超充电池给发布出来了, 这个电池的峰值充电倍率能够达到15C的水平, 在正常的温度条件下, 从电量只有10%充到98%, 只耗费了6分27秒的时间;要是处于零下30℃这样的环境里, 电量从20%充至98%, 那也只需要消耗9分钟的时间。
欣旺达在9月份的时候, 发布了那个15C智能闪充方案。它在常温的条件下用这个方案充电, 把电量从%充到97%, 只需要9分钟的时间。要是环境温度是零下30℃的话, 用这个方案充电, 把电量从20%充至97%, 那就需要花12分钟才能搞定。
接着要说的就是, 制造能力这一块儿的内容了。
欣旺达和苹果的 cooperation 关系, 到现在为止, 已经快有20年了。长期以来, 欣旺达一直在给 iPhone、iPad 还有 Mac 这些产品生产线, 提供电池成品。
消费电子产品方面, 对电池的稳定性、靠不靠谱, 以及制造的精度, 都有着特别高的要求。因为长期服务于那种头部的客户, 所以, 欣旺达也就积攒下了相应的生产管理方面的能力, 还有质量控制方面的经验。
理想公司所看重的, 正是那种通过了长时间的客户服务合作验证而形成的制造体系。
小米方面给出的那些选择理由, 其实更加侧重于项目方面的协同工作, 这里面主要考虑的情况有技术上的协同、产能的保障情况, 还有产品能够实现那种精准的适配效果。
然而实际上, 这个理想也好, 还有那个小米, 他们都没有把那个所有的希望或者所有的筹码, 仅仅只押在那个欣旺达这一家单位的身上。
在电芯供应方面, 理想自研电池的代工合作方还包括中创新航, 同时继续与宁德时代保持战略合作。
小米的投资布局, 它并不只是把欣旺达作为一个对象存在了。这个事情发生得比较早。到了2020年那会儿, 一个叫小米长江产业基金的机构, 它就参与进了中创新航的Pre-A轮融资这一回事里去。后来等到这家公司要上市的前夕, 那个基金手里持有的股份, 大约也就是占了百分之两点六一这个样子。
我们从生产能力的角度来看, 欣旺达这个公司啊, 它已经准备好了那些基础的东西, 能够去接更多的下单子。
现在, 欣旺达这块儿, 它在全球的范围内, 它是布置了有11个大的生产基地的, 这里面包括有国内的比如惠州、茂名、南京呀这些地方, 还有像匈牙利、摩洛哥呀以及泰国这一些是在海外的生产基地。在这其中, 泰国那边是有一期的, 这个一期它已经投入生产, 而匈牙利的基地, 目前还在建设的进行当中。
东吴证券那边给出了一个预计的数据, 说到了2026年秋天的前三个月, 欣旺达这家公司在动力电池和储能电池这些产品上面的出货总量大概会是53GWh这个数量级, 跟之前的时间相比起来, 增长幅度达到了95%, 除此之外, 还有一个具体的情况是第三季度这一个单独的季度里的出货量, 大约是在25GWh左右, 比起上一个阶段而言, 增长的比列是50%。
欣旺达拿出了一些东西, 这些能够吸引车企。这些东西有几个方面。一个是HEV电池的技术积累, 另一个是消费电子领域的制造经验,还有动力电池的规模化交付能力。
可是, 如果从另一个方向来看待这个问题呢, 欣旺达它也不过就是车企可以选择的一个方面而已。
不会有群雄时代了
一个比较残酷的真实情况就是, 有关新能源汽车电池动力这一特定的发展领域, 未来不会再次呈现出那种多方势力同时崛起、各自为战的混乱局面了。
在2026年第三季度的前三个季度里头, 宁德时代在国内市场上的装车份额一共达到了43.8%的水平, 这个数据跟以前的时候比的话, 是提高了1.8个百分点, 而在国内乘用车的装车市场方面, 他们的份额也涨到了44.13%, 这个提升的幅度是3.12个百分点, 从这个情况也能看出来, 产业的集中程度目前还在一直往上走呢。
在这一现象的背后, 其实是存在于动力电池这一竞争领域的产业内在逻辑和发展规律。
动力电池这个行业, 有一个非常明显的特征, 那就是随着制造规模的不断扩大, 成本就会跟着大幅下降。同时, 生产出来的良品率, 也会随着产量的逐步增加而一点点地爬升。就拿宁德时代来说, 他们的产能利用率已经达到了94.86%这个很高的水平。
再加上在他们背后, 投了几千亿元的资本开支, 并且经历了长期的量产验证, 才慢慢积累起了这一套非常成熟的制造体系。正是这些情况加在一起, 构成了一道厚厚的壁垒。对于二线厂商而言, 想要在很短的时间内把这一套东西复制过来, 实际上是非常困难的。
那些想要从宁德时代那里把议价权给夺过来的人, 实际上就是车企。
如今, 那个被大众称为屠龙勇士的存在, 难道说, 他本人不正是以另一种不一样的形式, 化作了人们口中所说的恶龙吗?
在抢夺市场份额的这个过程之中, 二线工厂得到的就是订单, 让出去的则是价格;得到的就是生产线的利用程度, 而放弃的却是定义上的话语权。在这一场权力的转移活动里面说句实在话, 二线工厂并不是作为受益人存在的状况, 而是被当作筹码一样的存在状况。
最清楚, 也是最好算的一笔账目就是关于价格的。
有从事产业链相关工作的人士向外界透露情况, 说那些排名第二梯队的电池生产厂家, 在给出同一种规格电芯的报价时, 价格水平通常会比宁德时代低那么10%到20%的样子。
东吴证券方面通过测算得出了一个数据, 指出宁德时代跟二线企业之间的单位成本差额, 大概是在每瓦时0.05元到0.06元这个区间范围内。如果再拿80kWh的电池包来进行折算的话, 这一块钱的成本差异对应的金额数值, 大约在4000元到4800元之间。
这句话的意思简单来说, 就是当大家卖同一样的价格的时候, 宁德公司在里面还能剩下百分之二十四的毛利空间, 那些第二梯队的电池工厂只能剩下百分之十四到百分之十六的毛利空间。
假设行业价格再降低百分之十的情况出现, 这种情况在每年降价幅度处于百分之五到百分之十区间的汽车供应链领域里面, 是经常有的寻常事情。宁德时代把价格降到了大概百分之十六的水平, 它还是可以获得盈利的。而二线厂商的价格如果降低到百分之七以下, 它们的利润空间就会变得非常狭小, 已经差不多处于极限状态了。
单Wh盈利的差距更加极端: 宁德时代大约为0.09元, 亿纬约为0.02元, 国轩处于盈亏平衡的状态, 欣旺达则为负-0.08元。二线厂商在当前的现状下所做的一切, 是为了在出现亏损的边缘去争夺市场份额。