

作者 | 高凌朗编辑 | 艾青山
到了2026年9月这个时间点, 欣旺达这一件事情被提上了台面, 原因有两家行业地位极高的汽车制造商在同一时期对欣旺达表示了关注并且发出了点名。
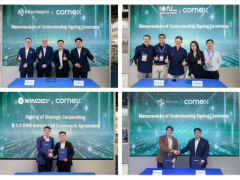
小米汽车在龙甲电池战略发布会上宣布与欣旺达动力达成合作, 确认其为电芯供应商。理想汽车公告出资26.5亿元, 拟认购欣旺达动力约8.79%的股份。交易完成后理想系合计持股11.17%, 成为第二大股东。
更早前, 特斯拉已经把欣旺达纳入到全球供应链里去了, 采取了购买电芯然后自己组装的合作方式。
根据欣旺达在2026年发布的中期报告数据来看, 该公司在上半年实现的营收总额达到了381.79亿元, 这一数字相较于去年同期实现了41.48%的增长, 但是, 如果在扣除了那些非经常性的损益之后, 其净利润数额却不足1亿元, 与上年同期相比出现了超过八成的断崖式下跌, 由此可见, 其盈利表现几乎完全是依靠金融资产公允价值的变动来贡献的。
动力子公司欣旺达动力的情况变得更加糟糕, 在2025年全年里, 净亏损的金额非常高, 达到了31.69亿元这样的大数字, 到了2026年上半年, 虽然营业收入跟过去同期相比大幅度增长了, 增长率高达90.1%, 但是从归属于母公司的口径来看, 公司仍然处于亏损的状态, 亏损了3.24亿元, 与此同时, 资产负债率的水平也上升得厉害, 已经升高到了84%。
有一家处于二线地位的电池生产制造商, 它的核心主营业务几乎是不产生经济效益的, 那么它为什么会连续多次得到行业内处于领先地位的企业群体的青睐与关注呢? 针对这一疑问的答案, 必须从一场正在加速发生的供应链权力结构重组事件中来寻找。
这次重组的直接原因, 是行业里的头号企业公布的一些利润数据, 这些数据的金额高得让人心里觉得很不是滋味。
根据宁德时代发布的二零二六年中期报告来看, 该公司在上半年实现的归属于母公司股东的净利润为四百三十二点八四亿元人民币, 平均每天能赚到大约二点四亿元。
对比一下另一组数据的话, 有媒体统计了A股上市公司的财务报告情况, 发现在相同的时间段内, 第十五家主流整车企业的净利润总和加起来才只有二百一十点四八亿元人民币, 而这个数额还不到宁德时代单家公司收益的一半。
电池系统的成本在整车制造成本中占比为百分之三十到百分之四十, 这构成了最大的一笔单一零部件支出, 并且这部分高比例的成本最终流向了同一家供应商的利润表。
宁德时代在全球动力电池市场里的份额, 差不多是40%。在国内乘用车装车这一块, 它的份额高达46.7%。因为订单非常充足, 所以它在议价时的地位是很稳固的。车企如果想把它作为突破口, 来压低采购的成本, 这个难度是非常大的。
引入一个能够形成互相制约作用的第二供应商, 变成了摆脱对宁化依赖这一目标当仁最可行的办法。欣旺达就是在这个样子的环境里走到了台前。欣旺达可以一并吸引三家汽车制造商, 最主要的理由是它心甘情愿把定义权让给别人。
在理想与它的那个各占百分之五十股份的合资电池公司里面, 理想的办法是全面主导那个材料的配方、结构的体系, 还有电池管理系统的最底下的开发, 然后欣旺达这边负责去把它工程化并且制造。
小米的方面是由自己主导产品规格的定义, 生产的事情交给欣旺达去做, 据说专门还在小米汽车办公区的地方设立了常驻的团队, 这样能够快速地配合需求。而特斯拉仅仅是向欣旺达去采购电芯, 至于模组以及电池包的组装工作, 则是完全自行进行的。
这三家汽车制造企业在具体的安排细节上各不相同, 它们把欣旺达仅仅限定在了汽车制造的环节里, 所有具有决定性作用的话语权全都由各家车企自己所掌握, 这种进行职能分工的合作模式, 对于一向以强硬态度闻名于行业的宁德时代而言, 是根本就不能接受的。
从混动赛道长期的积累之中, 可以拿到另一块真实的, 用来竞争的信心和底气。欣旺达所生产的HEV混动电池, 在国内范围内已经实现了连续五年都排名第一的结果。到了二零二六年的第二季度, 它更是第一次登上了拥有全球第一的地位。
这个卡位动作,非常准确地把准了当时的那个市场节拍。所谓的市场节拍, 是指纯电车型的增长速度出现了放缓的情况, 与此同时, 那些使用增程方式和混合动力的车型, 其市场需求呈现出大规模爆发的状况。
从盈利这个角度来看, 欣旺达在这套合作里面, 扮演的是一个提供制造服务的角色的身份, 所获取的收入部分是来自于制造环节所产生的利润, 而不是那种因为技术比较厉害而能够获得的额外的溢价部分。
咱们可以参考东吴证券这些机构发布的研究报告里的信息, 从2026年上半年的情况来看, 宁德时代在动力电池这一块业务身上的毛利率大概能维持在百分之二十四的水平左右, 而欣旺达整体的净利率恐怕连百分之二都不到, 这两家企业在赚钱能力方面的差距, 远远不是只看这几个数字表面积就能够说明白全部情况的。
假如汽车厂家把核心的定义权利攥在了手里头, 那么搞制造的企业之间能够去争得的那些空间或者方面, 基本上就只有商品的价格、交货的那个时间长短, 以及和厂家合作时的配合程度这一些东西了, 而这三样事情呢, 全都是会朝着那种利润更加微薄的方向去进行恶性竞争的。
质量方面的压力同样是一个躲不掉的麻烦事, 这算得上是历史欠账。2025年底的时候, 吉利汽车旗下一个叫威睿电动的公司, 因为电芯存在质量问题, 就把欣旺达动力告上了法庭, 索赔的金额大约是23.14亿元。
到了2026年2月, 双方最后达成了和解协议, 规定欣旺达动力需要分五年的时间来支付6.08亿元的赔款。这笔需要支付的赔款数目非常大, 它基本上就等于该公司将近一整年的利润总和。
到了公元2026年1月份, 沃尔沃EX30在全球范围内正式启动了产品召回程序。来自美国的监管机构NHTSA发布了正式公告, 该公告明确指出, 问题涉及的电芯是由山东吉利欣旺达负责生产的, 这一召回事件所产生的影响范围非常广泛, 其中波及的英国境内车型数量超过了1万辆。
当订单开始快速地大量增加, 生产能力也在大规模地向外扩展的时候, 怎样才能保持好良品率和产品之间的一致性, 这件事其实是比去争取拿下合同还要更加显得重要和关键的。
此外, 在订单的持续这一个方面, 同样存在需要被关注的变数。因为理想汽车正在让其自主研发的电池产能逐步攀升至一个稳定状态, 所以它与欣旺达之间那种非常深入的合作伙伴关系, 是带有明显的临时过渡性质的特点。
另外, 小米龙甲电池这一事物, 也会把中创新航列为和欣旺达地位相当的共同供应方, 这意味着它并不是单一地、只去依赖欣旺达这一家供应商。
这批订单, 属于长期的基本盘, 还只是阶段性的红利, 这就要看欣旺达能不能做到把自身的制造经验, 转化成那种更难被替代的竞争壁垒。
当然是的, 这一次的情况和以前的普通的采购合同是很不相同的。因为理想进行了持股, 所以双方面的利益在资本的层面上面已经是实现很深度绑定的状态了。
消费电池业务多年以来积累下来的稳定的现金流, 这样的情况是也让欣旺达这个企业在面临动力电池价格战的时候比那些纯粹的只涉及动力电池生产的厂商多了一层很好的缓冲效果。
关于动力电池行业最后会变成什么样的, 大家觉得大概率来说, 不会是随便哪一家公司把宁德时代给换掉, 而是说宁德时代会继续在那里守着它的高端技术高地, 那些二线的厂商呢, 就自己去搞代工, 或者去做混动市场, 还是在一些细分的领域里面去找到自己的位置。
欣旺达的位置, 可能从一开始就不是想要当挑战者, 而是成为那些车企在关键时候能信得过的一个制造底座。这个位置赚的是辛苦钱, 不过欣旺达已经走了一些年头了, 走的是一条先让自己活下去的路, 这里面或许也并不是没有它自己的想法和逻辑。