

到了9月第三周的时候, 电池级的碳酸锂的平均价格报出的数据是每吨134380元, 单周的跌幅达到了3.04%。相比于前面两周是从16万的最高位快速跳水的这样一种节奏, 本周的下跌趋势已经明显缓和了。虽然上游的锂矿和锂盐方面的跌幅还在持续, 但现在已经不是前两周那种单一方向的急速下跌的状态了。
当上游的下跌势头出现减缓现象之时, 价格的承压局面便开始沿着产业链向下蔓延,其中正极材料成为了这一轮价格下降过程中受损最为严重的领域, 磷酸铁锂在一周之内出现了百分之八点九一百分之八的跌幅, 这一幅度的缩减远远超过了上游锂矿原料的情况, 随着锂类产品价格发生下滑并向下游传递这种信号, 情况已经变得非常清晰明确。
上游跌势放缓:锂矿仍在赶底,碳酸锂单周跌幅收窄至3%
在今天的报价中, 碳酸锂的价格显示为每吨134380元。这就意味着它的周跌幅达到了3.04%。咱们来对比一下前面的情况, 就在前两年的时间里, 碳酸锂的市场价格曾经一度冲高到了16万元的高点。从那以后, 它就开始出现急跌的局面, 而且是近乎每周都以两位数的幅度往下掉。
不过到了本周的时候, 这种下跌的力度终于开始减弱, 跌幅也就放缓成为了百分之三左右。与此同时, 氢氧化锂这一天的报价也公布了, 具体数值是每吨124697元。这个品类的周跌幅相对较小, 只下滑了2.63%, 比起碳酸锂的表现还要好一些。
可是矿山那一块还没有从调整的状态里恢复过来。锂云母精矿的报价是每吨2580元, 一周跌了6.69%。进口来的那批锂辉石精矿, 按完税后的成本算CIF价格的话, 每吨1920美元, 一周跌了6.11%。
矿山这一块的跌幅依然保持在6%以上, 这意味着矿价的变动比锂盐的反应要慢半拍, 碳酸锂的产品已经下跌有一阵子了, 但矿价目前才刚刚开始出现加速探底的动作, 试图找到最低点。如果从八月的高位来开始计算的话,那么锂云母的价格是从3460下跌到了2580的位置, 整体来看是累计下跌了超过百分之二十五。
而另一边, 碳酸锂的价格则是从160007下跌到了134380, 整体来看是累计回落了大约百分之十六。
上游市场的下跌速度减缓了, 这并不能说明价格已经跌到底部了, 而更像是经历了一轮快速下跌之后出现的短暂停歇现象。
在前期价格从每单位16万迅速大幅回落的过程中, 市场上的投机和观望情绪得到了充分的释放, 买方和卖方暂时在每单位13万附近达到了一个不够稳固的平衡状态。这一关键价位是否能够维持得住, 主要取决于下游市场对当前价格水平的接纳程度如何。
锂价下跌向下游传导,正极成重灾区:磷酸铁锂周跌近9%
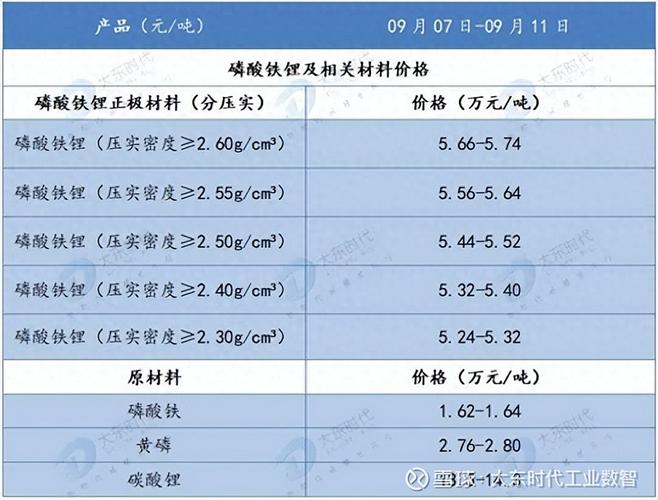
前面的碳酸锂价格跌下去的速度稍微慢了一点, 不过那种压力没有停下来, 一直顺沿着产业链传了下去, 直接压在了做正极材料那边的头上。在这个星期里头, 正极材料这个方面摔得最厉害, 跌幅在整个做锂电池的这条产业链里面算是最大的那一档。
目前, 磷酸铁锂的平均价格定在每吨五万四千零八十元的位置, 在最近的一周之内, 出现了百分之八点九一的急剧下跌现象, 这个下跌幅度达到了碳酸锂跌幅的将近三倍那样多, 要知道碳酸锂当时的情况是跌了百分之三点零四呀, 与此同时, 三元材料也没有能够经受住压力的考验而同样遭遇了挫折, 具体来说, 其五系产品报出的是每吨一万六千二百九十五元的价格, 并且在一周内下跌了百分之七点四四, 而其六系产品的报价为一吨十六万六百五十元, 同期也下跌了百分之七点一四, 至于八系产品, 它每吨的价格则高达十八万八千九百元, 并且同样在一周时间内经历了百分比为七点六三的跌幅下滑。
三元前驱体还在继续往下跌, 其中五系、六系、八系分别跌了百分之六点一五、百分之五点一八和百分之五点二八。用在消费电子方面的钴酸锂也跌了百分之七点零三, 价格报为每吨三十一万零六百元。
整个正极环节没有哪一个品种是幸免的, 而且跌幅普遍在百分之七到百分之九之间, 这就远远大于上游碳酸锂大概百分之三的周跌幅。
正极板块跌得很惨, 甚至比锂矿的跌幅还要大, 其核心原因就在于锂价下跌的现象正在向产业链下游不断传导。碳酸锂价格从高位滑落, 导致正极厂家的原料成本随之下降, 下游的电池厂家和整车厂就立马抓住这个时机进行压价。
与此同时, 终端需求方面并没有出现超出预期的新增量, 没有办法将现有的库存顺利消化掉, 所以正极厂家只能主动降低产品价格以减轻库存压力这一举动, 实际上就等于上游环节的成本降低多少比例, 下游环节就会要求正极厂家让出同等幅度的利润空间, 这种成本的传导链条显得非常直接和清晰。
在八月份的那一次价格上涨过程中, 正极材料生产厂家还能够将一部分锂电池原料的成本压力转嫁给下游企业;而当前成本压力出现缓解的情况之后, 这种传导的方向发生了反向变化, 导致正极材料生产厂家成为了首当其冲受到影响的对象。
辅材僵局未变,溶剂端却突然暴涨
中游方面的辅助材料这一部分的进展, 目前还是在原地停留而没有进行新的动作, 但是在溶剂的那一个环节, 却出现了一个超出大家预料的意外消息。
人造石墨、天然石墨和硅氧负极材料的价格, 湿法基膜与干法基膜的价格, 还有三元电池与铁锂电池电解液的价格, 这一周的变化都不大。但是真正值得大家认真留意的方面, 是溶剂这边。
碳酸乙烯酯EC目前的报价为每吨7300元, 相比上周上涨了17.93%, 碳酸二甲酯DMC目前的报价为每吨7350元, 相比上周大幅上涨37.41%, 这表示DMC在短短一个星期内涨价幅度接近了四成, VC添加剂的价格也有轻微的上升幅度, 涨了0.84%, 当前的报价水平为每吨239000元。
溶剂端的行情突然出现大幅度的上涨, 这一现象很有可能同电解液的排产数量开始稳步回升存在关联, 与此同时油价的上涨也是一个重要的影响因素, 至于究竟有哪些具体层面的驱动因素在起作用, 目前还需要进行深入细致的研究与进一步的确认为准。
电芯价格僵持,储能电芯微涨
在锂价处于下跌循环的过程当中, 电芯这一部分的终端价格方面, 反而是出现了稳定下来的状态。
523方形三元电芯的报价是0.631元/Wh, 6系方形三元电芯的报价是0.626元/Wh, 8系方形三元电芯的报价是0.723元/Wh, 方形磷酸铁锂电芯的报价是0.4045元/Wh, 这些价格的整体波动情况不大。
上游锂价出现回落的现象已经持续了一段时间了, 但是电芯端的价格还没有跟着发生变动, 这种情况说明了电芯厂还在坚持硬扛, 并且没有把成本下降的情况传导给下游客户。这种僵持的局面究竟能够持续多长时间这个问题, 关键要看正极材料价格的下降压力最终是否会继续向到电芯生产这一端进行传导。
后市判断:跌势放缓不等于企稳,价格压力仍在向下游传导
把目光转回到那个最核心的问题上, 也就是现在到底这轮调整进程已经到了怎样的程度了?
这一周里面, 碳酸锂的价位出现了百分之三点零四的下跌情况, 这个跌幅跟之前那两周那种急速下跌的走势相比来讲, 确实已经是缓和了不少了, 可是这件事更加像是在经历过急速下跌之后的一次暂时的喘息现象, 而不是那种市场已经见底了的明确信号, 而且到目前为止, 上游开采出来的锂矿资源的价钱仍然在以每周超过百分之六这么快的速度在不断地进行着探底的动作, 正极材料方面的价格压力也才刚刚被传导下来并且压住了一周时间而已, 那么关于价格压力顺着这条产业链继续往下边走的过程, 这才仅仅只是刚刚开始而已。
接下来需要仔细观察几个关键变量, 先看上游端的情况, 锂矿见底这个趋势究竟什么时候才会最终结束掉, 只有当矿石价格下跌的速度也开始呈现出放慢的态势时, 整个上游环节才算是真正实现了稳定局面的确立, 再把视野转向中游传导端, 正极为了解决库存问题而采取的价格下调策略到底能够维持多长时间不出现断裂, 同时在电芯这一环节的厂家会在什么时间点开始同步跟进并调整相关的生产报价, 最后还要深入看下方需求端的实际表现, 消费者在购买终端产品时的节奏具体是怎样的, 一旦整体市场的需求显得十分平缓缺乏活力, 那么导致全线产品价格被迫下降的压力就会继续向下蔓延至产业链的更深处。
另一方面需要考虑到成本方面的支撑作用, 因为碳酸锂的价格会具体下跌到哪个价位上才会促使那些生产成本较高的产能进行减产这一事情, 就是决定了该物品价格的底部界限所在的地方。
说白了, 这轮调整是从上游锂矿锂盐开始的, 现在刚到正极阶段, 电芯方面还没有产生变动。上游价格的下跌速度放缓仅仅是第一步的事情, 整个产业链的价格要重新找到平衡状态, 还需要耗费一定的时间。