

在全面进入市场后的第一年里头, 新能源电站这类资产所收到的收益, 现在正面临着非常大的困难情形。电价往下降了, 同时限制用电的情况变得更多了, 还要接受越来越严格的考核检查, 这使得以前建设好的那些项目赚钱的压力突然就变大了。
好几家中央直属的发电公司都觉得, 往后看一到两年的时间阶段, 会成为一个非常重要的时候, 大量的已经建好并且正在运营的这些新能源资产, 到了那时候就会陷入没钱赚或者直接亏本这种状态里面对这种情况大家普遍表示很担心。
来自光伏圈的消息显示, 如果中央企业的二级公司在财务数据上连续三年都处于亏损状态,那么这些资产就很可能面临被迫出售或者是需要被处理的局面。为了帮那些面临上述风险的资产找到可行的解决办法, 把储能设施配上这一做法, 在今年以来成了行业内大家讨论起来最多的一个选择。
然而在很多省份, 即便当地的业主方心里头有这样的需求和推动力, 他们也非常苦恼缺少具体的、能拿来就用操作依据。
比方说, 由谁来负责调度的问题是配建了储能之后的一个大疑问;再比如说, 已经建好的场上电站想要加装储能设备, 备案和接入的流程到底应该怎么样去办理, 这些事项都还处于有待于进一步明确的状态之中。
今年8月, 山东省率先推出了《关于加快推动新能源场站配建储能高质量发展的通知》, 以省级专项文件的形式来明确新能源场站配储的流程、调度权与市场机制的情况。
从行业的层面来进行看的话, 2026年正在成为光伏主动配置储能的那个元年。光伏們了解到, 目前的情况下, 包括山东、山西、陕西、湖北、云南, 还有像山西这样的多个省份里面, 已经存在投资企业启动相关研究以及项目落地的动作了。
压力之下,央国企开始主动配储
在压力的作用下, 这个行业事实上已经开始进入探索阶段。还要交代一个事实, 就是在过去的某个时间点之后, 因为调度权限这个事儿被放开了, 所以山东省里面已经有了相当多的场站开始着手于配备储能的研究工作并且启动了改造后的试运行流程。
同时呢, 中央企业和国有企业方面针对经济性进行的测算以及相关的订单工作也早就已经开始运行了。
根据公开的消息, 在7月上旬的时候, 华能新能源公司的董事长以及党委书记郑怀国, 到了蒙东分公司去做调研, 并且在当时就明确地提出了要求, 那就是要推进那些已经存量的光伏项目去配置储能设施, 以此来提升整个场站的调节能力以及综合收益方面的表现。
根据光伏們这个平台了解到的情况来看, 这里面包括国家电投、国家能源集团、华能、华润、中广核、中核, 还有这样多家央企, 也包含了一些省属国企, 他们已经在不同的省份里面启动了这个动作, 这个动作就是进行新能源加储能的一体化运营过程中的经济性测算, 同时也进行了试点布局工作。
时间点是在8月中旬的时候, 发生了这样一个事情, 那就是中核汇能山东公司寒亭300MW光伏电站配储EPC项目启动了招标流程。招标公告上面写清楚了, 这个项目打算通过增加储能设备这样的方式来做事, 目的是为了平衡现货市场的价格差异, 挽回电站弃掉电造成的经济损失, 同时还能节省工厂自身用电的支出。
跟以前那种只管拿到服务项目、通过核准还有并网的情况不一样, 这轮配备储能的做法, 现在是直接奔着电站怎么经营去。那些已经存在的项目, 心里希望的是能够少一点因为限电带来的麻烦, 不要卖出那么低价的电, 同时也想把那些考核产生的损失给降下来。
对于新增加的项目来说, 在某些地方电能不太容易消化得很紧张的地区也需要想一想和算一算。大家需要对比两种方案, 一种是不配备储能, 这样可以少投一些钱;另一种是合理地配备储能, 这样做是为了让长远来看收益能变得更好一些。
但是硬币有另外一面, 这一面叫做观望情况。据有一些了解内部消息的人透露, 目前来讲, 大多数中央直属企业的考核重点, 还是紧紧聚焦在新能源电站的开发以及投资规模这些方面, 而对于在电站投产之后, 运营环节收益的进一步这种提升工作, 并没有设置出来非常明确的激励机制。
因为一旦新能源电站投入使用以后, 如果再需要配套建设储能设施的话, 这个过程是需要单独去核算一下其产生的收益率的, 而现实状况是, 大部分负责运营的部门都没有太大的动力, 愿意花费精力去亲自走一遍上述提到的这个流程。
就像大家所讲的那样, 主动配置储能设备这件事在实际的数值计算与实际的操作管理方面来说, 还是属于一种崭新的模式, 在投资项目做决定的时候里面还有很多细小的问题没有办法最终确定下来。
另外有内部人士说, 现有项目如果配备储能系统需要去走一个全新发电站的那种验收步骤, 成本可能就会多加几千万元钱, 这对那些本来就算不过来经济账的项目来说, 简直是让困难的局面变得更加难以处理了。
但是, 咱们得承认, 这些探索最终能不能够真的落地实施,其实还是特别依赖于政策以及相关的规则有没有能够及时地赶得上步伐, 从目前展现出来的态势来看的话, 今年这这一整年时间里, 不管是国家层面的最高决策部门也好, 还是各个省级地方政府的相应机构也都, 都在不遗余力地持续推动那种新能源结合储能的联合调用模式, 还有它们的联合报价行为在深入开展着, 至于说到2026年10月这个时间点正式向社会公众公开发布了那一份《电力现货市场基本规则》并且公开征询大家意见的这个动作, 它更是以明文规定的形式进一步坚定地支持让那些处于同一场站里面的新能源发电设施跟它们旁边配套建设好的储能设备, 完全可以作为同一个联合报价的主体去参与到具体的申报、出清、调用、结算乃至于考核等一系列的市场环节中去。
各地的地方性政策这一块, 也在继续不断地推出一大堆非常具体的实施细则和规定出来给大家看。
山东把重点放在打通源储一体化之后的调度机制、申报机制、计量机制、结算机制, 还有考核机制上;山西有六部门联合印发了一份叫做《关于促进非化石能源电力消费的若干措施>》, 文件里明确说了, 鼓励那些新建的新能源项目, 还有已经存在的新能源场站, 要结合自己的出力特性, 还要结合电网接入的条件, 来配置储能系统。
这样做的目的是为了优化储能系统的充电与放电运行策略, 稳步提升置信出力水平, 减少那种弃风和弃光的现象, 进而提高新能源资源的利用效率以及可靠供电的能力;四川也在最新发布的三年行动方案里做出了相关规定, 把风光配储和可靠出力直接衔接了起来, 提出了一个要求就是, 在配建储能之后, 风电的置信出力要达到11%, 光伏的置信出力要达到6%。
各地的政策工具是不完全一样的, 但是可以看得非常清楚, 推动新能源能够具备调节能力这个动作, 它不是一件可有可无的事情, 而是新能源想要在电力市场里面体现出发电价值这一回事的必然路径选择, 同时也是我们要去构建新的电力系统时必须面对的需求所在。
配储的经济账,既要算准也要运营好
可是, 对于投资来说的主人, 政策是不是支持, 这是最前头的一个大前提。等到落到具体的项目上头的时候, 一方面要看测算的界限到底是怎么划分的, 还得看经济性的计算能不能通过这一关。另一方面让人关心的点, 是整个使用周期里面的运营效果到底怎么样, 这就需要有专门的光和储能的联合运营手段来配合得上。
在进行经济性测算这种事儿的时候, 不同省份的能源结构, 还有负荷需求以及市场规则之间的差异是明显存在的。
比如, 在光伏占比比较高的那些地区, 储能这个东西主要是用来解决午间价格比较低和限电这些问题的, 所以需要考虑的因素就包括晚高峰的持续时长、现货的价格曲线、限电的比例、考核的规则、厂用电量的多少、补贴的水平是多少、还有机制电价等方面。
这句话的意思是说, 即便是面临着同样的百分之十以及同样的两小时配储比例这样的情形, 在不同的省域当中以及不同的场所站点之内, 其对应情况下的运作效率以及获得的收益方面都是完全不相同的。
星枢聚能是利用山东那边的一个容量为40MW的光伏电站跑出来的运行数据, 去算了一笔账, 发现如果按照4MW的功率还有8MWh的电量来配储能的话, 在某一天里, 理论上可以转运掉7.46MWh的那些被限制的电能;而在对全年情况的模拟里, 配上大概占10比例的储能设备, 差不多能省掉5成的考核费用。
这就说明了可以把限电给转移掉这一块的好处, 还有减少被罚款这块的好处, 都算到项目的收益里去了, 不过其他的电站可不能直接把人家这个配置的比例和把本钱收回来的时间周期给照抄过去。
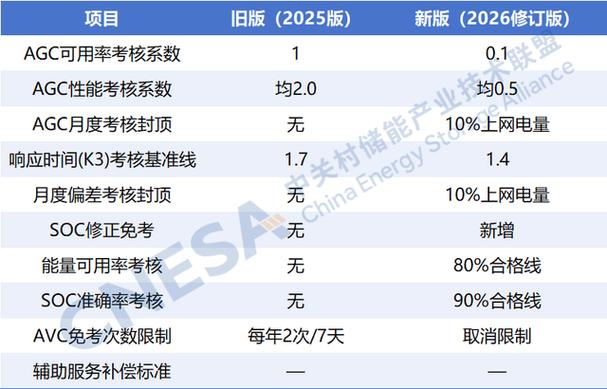
在进行测算之后的下一步, 就是要把技术改造给落实下去。因为这件事能够决定光储联合体到底能不能被真正地当作一体化力量来统一调用。大家需要看清楚AGC、AVC、EMS以及计量系统这些方面, 它们能不能支持源储协调控制。还要看功率预测这一环节, 能不能和充放电计划紧密联系在一起。
同时还要看储能效率、衰减情况以及可用率这些指标, 能否达到我们在测算时候所假设的标准。只要这些因素有一点变化, 那么整个项目的最终收益就会被改变。对于那些已经存在场站的改造项目来说, 如果还需要额外进行并网工作, 还需要进行验收以及控制系统改造的话, 那么把这部分的成本也计进去也是必要的。
最后的一步就是联合运营, 这一环节直接决定了配置储能之后的最终收益能够达到什么水平。
举个例子来说吧, 在限定发电、现货市场价格以及保障电力供应需求这几个方面之间, 究竟应该如何去安排充电和放电的优先顺序, 以及在源头上和储能一起申报之后, 又应该怎样对输出功率的曲线进行相应的调整, 同时还要怎么在减少被限电的情况之下, 去降低考核的压力并且实现结算方面的优化, 这些都是必须根据季节的变化、负荷的实际情况以及价格波动的情况来进行滚动式调整的。
在同一座电站里面, 使用的都是同一套储能设备, 可是如果采用了不同的控制方法和交易策略的话, 最后得到的收益情况可能会出现比较明显的差别。
其实在实际情况当中呢, 新能源场站配置储能系统这个事情, 它并不是一个简单的关于购买设备的投资行为而已, 而是需要由测算工作、设计环节、技改过程、交易活动以及运营管理等多个方面共同配合参与的资产经营方案, 所以其管理方面的难度程度要比单纯地去运营单一类型的风电场或者光伏电站的操作难度要高出很多了。