

如今, 当你想让AI帮忙写一段文案、或改一段代码、抑或生成一份周报, 它几秒钟就能和数据中心里成千上万块GPU疯狂运算下支撑秒回的结果一样“交稿”。
这些GPU并不像传统服务器那样平稳地耗电, 而是属于毫秒级的剧烈跳动。但电网调度是以秒为单位计算的, GPU的功率跳动却要以毫秒来计算, 两者之间的数值差了数百倍之多。
说到GPU, 极简说的话, 它是AI的“发动机”。常规服务器像一台匀速行跑的“跑步机”, 功率稳定、起伏不大;GPU则像一队随时要冲刺的短跑“选手”, 平时大概没动静, 一接到任务, 立刻“全员爆发”。
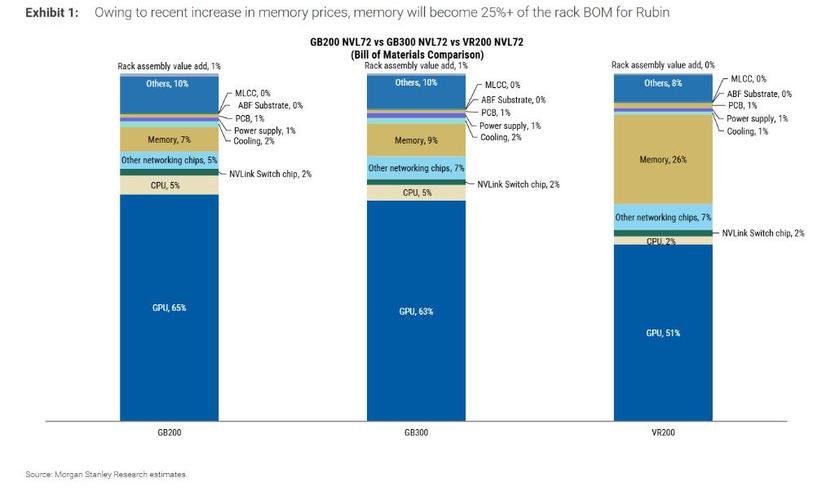
这种“爆发”的力量究竟来得多迅猛? 以英伟达所推出的最新款GB200 NVL72机柜作为例子的话, 单单一个柜体之中就整合了七十二颗高性能GPU组件, 其额定功率被设定为一百三十二千瓦, 对应的峰值能耗数值能够直接飙升至大约一百九十二千瓦左右。普通常规条件下一个家庭在整整一个月的用电总量通常是两三百度这个级别, 可这样一台柜每运行一小时就可直接消耗掉整整一百三十二度的电。回放在几年之前, 单台服务器机柜时所采用的常规配置依旧停留在三十千瓦到四十千瓦这个功耗范围, 如今相关功率指标已然直接翻越了三四倍, 远非昔日可比。
当成千上万和这种同样的机柜一起运行起来后, 功率波动完全足以让电网调度系统“措手不及”, 那, 这样几百倍差别的响应呢究竟应该由谁来把它填起来?
答案是AIDC储能。
从“备电”到“缓冲”
AIDC储能到底哪里不一样
AIDC储能不是传统意义上“存电备用”的大电池。
传统数据中心用电平稳储能配置逻辑也很简单市电中断时顶上平时“待命”, 但AIDC不一样!GPU集群功率波动在毫秒级而电网调度在秒级传统储能根本填不上这个响应差距。
由此, AIDC储能更像电路里一块缓冲垫——在GPU功率骤升的毫秒级窗口内瞬间放电补位, 待电网完成调节之后再平滑退出。
AIDC储能的这一定位,正在被政策端确认。
二零二六年, “算电协同”首次被写入政府工作报告, 并被纳至“十五五”规划纲要。当年五月, 国家发改委、能源局、工信部、国家数据局四部门, 联合印发《关于促进人工智能与能源双向赋能的行动方案》, 明确提出“鼓励算力设施配置构网型储能”。九月, 中央网信办、国家发展改革委、工业和信息化部还有工信部, 多哦不对等七个有主管属性的政府部门, 他们一起联合再次集体向全社会印发了《促进数字化绿色化协同转型发展实施方案(二〇二六——二〇三〇年)》, 还将算电协同这特定范畴, 它的内涵从“算力+能源”的小范畴, 扩展到整个经济社会全维度的各类治理与实施领域。
密集出台的政策的背后是算力用电量的真实暴增, 2025年全国算力中心总用电量高达170TWh占全社会用电量的1.6%, 国家能源局预计“十五五”期间全国算力用电量年均将新增100TWh以上到于2030年将达到约800TWh占彼时全社会用电量的比重将提升到6%左右。
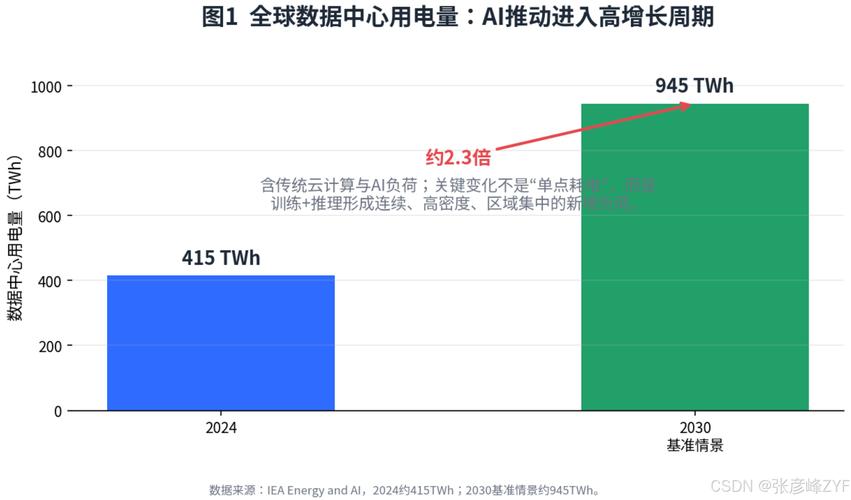
国际能源署(IEA)预测, 全球数据中心用电量将从2024年的约415TWh, 涨到2030年的约945TWh, 其中AI服务器要占近一半。
需求端的压力, 正在转化为订单端的爆发。今年6月, 特斯拉和NatPower敲定了25GWh的超级大单,覆盖AIDC场景。中东阿布扎比RTC光储项目总规模19GWh, 相当部分容量将专门留给周边新建的AIDC算力园区, 丹麦的KK Group在欧洲5GWh储能项目合作框架里, 主动划出2GWh定向供给当地的AIDC算力园区。
远景动力同Prevalon Energy确立战略合作往来, 未来三年会予后者供货超多10GWh储能电芯及模组, 确切支撑AIDC电力基础设施等场景的全球市场需求。宁德时代七天时间段内连续签下7GWh钠电储能订单, 便让现下应用场景以电网端方向为主时, 它的宽温度范围调节控温领域、高安全保障的技术特性, 正巧适配AIDC储能的差异类市场需求, 该企业已确定将AIDC作为钠电池的核心目标应用场景付诸布局动作。双登股份二〇二六年半年报显示, 上半年其AIDC储能新增订单同比增长超百分之八十, AIDC锂电订单超六亿元, 是其去年同期的二十多倍。
直到2026年的前五个月, 全球给AI数据中心(AIDC)配套的储能系统出货已经达10GWh, 超过2025年约8GWh的全年总量。而这10GWh之中, 绝大部分订单来之海外。北美那边的云厂商的需求正在加快释放, 而咱们国内这个市场的规模化放量, 业内这样判断一般要等到2028年之内至2030年之中。
换句话说,AIDC储能的第一波浪潮,才刚刚拍打到岸边。
亿纬锂能/瑞浦兰钧/欣旺达等多家电池厂商
披露AIDC布局最新进展
近期多家AIDC相关企业, 其基于半年报和近期最新投资者交流信息披露, 正密集相关于其业务进展公示, 且已把该业务视为自身未来核心的战略布局重点, 具体浪潮相关行业领域内的企业发展推进里, 浪潮拍岸态势下的企业布局落地工作先行。
阳光电源近日明确表示, 其目前AIDC配储业务在手定单约2GWh, 同进项目有十多个GWh, 并在2026半年报里, 首度将AIDC电源归进其主要业务, 仅次於光伏逆变器及储能系统之后。
亿纬锂能成立了AIDC产品部专门, 机柜、机房、园区及场站侧等各面向层级, 可提供完整的方案解决, 其圆柱BBU电芯预计将在交付实现正式下半年。
瑞浦兰钧推出AIDC专属方案从电芯到系统, 涵盖问顶®85Ah电芯及问顶®648Ah大容量电芯两大高功率型技术路线, 6.9MWh储能系统装配648Ah电芯, 以1GWh项目为例, 能降低28%的设备数量。
宁德时代在业绩说明会上表示, 其看好AIDC领域潜在实力, 将依托产品优势提供整套能源创新解决方案, AIDC业务亦是其零碳战略的重要组成部分。
欣旺达今年上半年, AIDC储能业务订单相较去年同期增长接近整整30倍之多, 所构建的覆盖各类不同电压等级不同产品矩阵, 全面适配SST配电设施、HVDC输能设备及UPS配套支持应用相关需求, 其AIDC锂电成套解决执行方案, 已实地落地海内外为数不少的多组关键性项目。
海博思创推出“独立储能+算力中心”协同共建模式, 算电协同方向完成适配算力中心场景的一体化解决方案研发, 融合配电系统与高倍率储能产品。
鹏辉能源在ESS、UPS备电、BBU、EDLC电容等 AIDC 相关电池产品上均有布局;其中 UPS备电 85Ah 电芯争取年内通过客户验厂, BBU 产品已经送样客户测试。
各大电池厂商切入同一个“最具想象力”的增量市场, 走从高倍率电芯到全栈系统走从备电方案到算电协同的不同路径, 先行者的订单已开始落地, 真正的规模化放量还在路上。