

关于那个叫AIDC储能的全球订单, 在很短的半年时间里, 它的规模就被推到了上百亿的数额。
在海外市场这一端, 远景能源与美国企业Prevalon签署了长达三年的订单, 供货量超过10GWh的电芯和模组。Fluence方面披露信息称, 其与两家美国的超大规模云厂商签订了多年期的主供应协议, 对应的潜在储备规模达到了12GW。
LG新能源获得了DTE配套的Oracle的6GWh订单。此外, Form Energy锁定了与Meta以及谷歌合计42GWh的铁空气电池长时储能协议。
从国内市场的情况来看,雄韬股份在二零二四年上半年期间, 人工智能数据中心锂电产品的销售数量较此前一年同期增长了百分之两百。双登股份在二零二四年上半年的业务中, 人工智能数据中心储能领域新获得的订单规模较去年同期实现了超过百分之八十的增长幅度。
值得特别说明的是, 该企业在人工智能数据中心锂电方面新增的订单表现格外亮眼, 仅在二零二四年上半年便新增了金额总计超过六亿元的业务项目, 这一数值是二零二三年同期的二十多倍。
此外, 鹏辉电源正积极推进其容量为八十五安时的电池产品通过目标客户的工厂审核考察流程。另外, 楚能新能源公司与东元电机两家企业已经达成合作共识, 成功锁定了在未来两年内向东南亚市场供应总容量为吉瓦时规模的电力能源解决方案。
伴随着订单数量的迅速增加"AIDC储能"这几个字已经牢牢占据了2026年每一家头部企业发布会上最受关注的位置。
但是, 在订单量疯狂增长的表象背后, 存在着国内储能企业在AIDC赛道进行海外扩展时遇到的四道隐形门槛, 这四大障碍包括政策合规、技术适配、量产交付以及盈利兑现。
接下来, AIDC储能赛道是否会分化, 以及在竞争中谁胜谁负, 能不能跨过去这四道门槛, 在很大程度上决定了这个结果。
AIDC储能内外分化:海外刚需,国内尚在培育期
咱们得说说这个AIDC储能"出海"的紧迫性, 为啥这么急了? 这主要是因为, 现在国内的这个大市场和国外的这个大市场, 它俩是有着很大的反差存在的, 说白了, 就是两个市场在结构上是不同的。
海外市场的需求是三重约束同时叠加所形成的必须满足的需求, 这其中包括: 电网扩容的瓶颈非常突出, 在美国的核心区域, 并网等待时间普遍需要5至7年, 绿电合规的压力很明确, 谷歌、甲骨文设定的目标是到2030年前实现100%使用绿电, 市场化电价机制已经成熟。
在受到那三种限制的影响之下, 储能已经从一个可以被忽略的挑选性项目变成了一个必须去执行的、必不可少的关键选择。
相关数据显示, 在第二季度中, 美国单季度的储能新增装机数量达到了20.2GWh, 这一数据创下了历史新高。在其中的情况里, 仅仅用于为AI数据中心提供备用电源的部分, 就占据了表后新增总容量的四分之三的比例。
东南亚这边的形势, 可以说是更加地严峻了。就说柔佛算力园区, 它的空置率仅仅只有0.7%。马来西亚那边本来打算新建6到8GW的燃气机组。
可是, 因为4到5年的建设周期实在跟不上算力落地的节奏, 这问题就显得很突出。再看泰国, 排队等待电力指标的数据中心规模, 已经达到了10GW那么多。同时, 还有117个待批项目, 处于被冻结的状态。
反过来看国内的情况, 整个电网的整体运行非常稳定, 并且具备比较强的扩容能力, 这样的现状使得AIDC储能项目在实际赚钱的可能性方面, 相比海外的市场而言显得稍微弱了一些, 在目前的时候阶段下, 这类业务更多的体现出一种进行示范以及开展试点的具体特征, 其投入资金后能够完全收回的成本所需要花费的时间在一般情况下是比较长的。
正是这种内外的温度差异的存在, 使得企业走出国门这一曾经属于非必须的选择项, 转变为了无论如何都必须去执行的任务。
AIDC储能出海四大关键“门槛”
高工储能去调研了一下市场信息, 还找了好几家专门做AIDC储能的头部企业问了一遍, 结果发现, 虽然这方面的需求看着挺热火朝天的, 但实际能拿到单子并把项目真正交付落地的工程其实并不多。
特别是那些在海外的工程, 人家在政策规定、产品认证、技术水平、能不能按时交付落地这些硬性条件上提的要求都很高, 而且还会看以后运维怎么搞、运营怎么维持这一类未来的事儿, 总之要求更严苛了。
第一道门槛是政策合规——关税、产地规则与认证
位于北美的AIDC, 它的大门上面悬挂着的, 是锁头里最硬实的三把。
从关税这个角度来看, 美国针对从中国那边来的储能电池所征收的那些依据301条款的特别关税, 就已经从前面的7.5%这个百分比上调到了现在的25%, 如果再把这个基础税率也叠加上, 那整体的综合税收比率实际上就已经达到了48.4%这么高的一个水平。
然后说到产地规则这一层面上的要求, 在美国的那个IRA法案当中所涉及到的FEOC相关条款变得相当收紧了, 如果一个项目里面属于中方控股的比例超过了75%, 或者在这个项目的技术以及成本方面中超出了55的部分都来自中国大陆方向的话, 那么这类项目就没有资格再去享受那些所谓的技术抵免优惠政策了, 并且对于新建设的储能项目来说还有更严格的规定, 就是要保证其中至少要有55的材料成本部分必须是来源于那些没有被美国列入限制名单的国家里面的供应商所生产的物资才行。
在安全规则这个层面上, 光是UL9540A热失控测试这一项单独的内容, 就得花上好几个月的时间来做验证。
再加上UL1973标准、UL62368标准、NFPA消防规范要求, 还有各地AHJ审批程序一层叠一层的设置, 想把全套认证全部拿到手, 最少也得耗上一年功夫, 运气不好的话可能得拖长达两年之久。至于要掏的钱, 往往是要拿出几百万块来才行。
还存在一种更加隐形的状况, 这种状况被称作“隐形墙”, 它正是欧盟电池碳足迹核算规则所构成的壁垒。该规则明确要求企业需要建立健全其自身的碳足迹管理系统。
可是, 在国内的现状中, 并不具备较为完善的核算标准, 也缺少必要的企业数据支持。此外, 回收环节与售后服务体系都必须要实现本地化的运作, 因此, 我们无法将国内已有的相关经验简单地复制到国外的场景中直接使用。
第二道门槛:技术适配——AI负载对供能的架构重写
AIDC对储能的具体诉求, 已经与那种仅仅基于传统储能方案进行简单延伸的做法截然不同了。
晶澳那个负责的人, 他告诉高工储能, 数据中心里的电力需求这个东西, 它具有高密度、高可靠性、强波动性还有高电能质量这样几个特性。所以呢, 它对供电系统在规划设计方面、在设备选型方面、在运行运维方面, 以及在智能化管理方面, 都提出了比以前更高的要求。
比如, PCS功率响应的时间要控制在10毫秒以内, 并且离网切换的时间不能超过4毫秒。还有, 电压波动的容差需要从原来的正负百分之5收窄到正负百分之2, 全一年的可用率要达到99.999%。另外, 持续放电的倍数最低要是2C, 短时的峰值可以达到4到10C。
高工能源储能这块的动向有人留意到了, 瑞浦兰钧这个85Ah的AIDC专用电芯能够支持10C放电, 与此同时鹏辉那边的瀚海系列产品在85Ah容量下, 当电流达到10C时其电池容量的保持率能够超过97.5%。
更为深层的变革体现在配电架构上面, 在灰区通过SST实现高压电网直接降至直流电, 在白区采用超级电容或者BBU做到毫秒级别的快速响应, 而在黑区则接入能够持续六到八小时以上的长时储能设备。
在以往的时间里头, 阳光电源这个公司的EnerNeo SST已经进入了案例交付的步骤里面去。
阳光电源AIDC电源事业部总裁张迪向高工储能表示, 按照传统UPS的逻辑, 当输入电压下降至百分之五十到六十的比例时就会切断电池电源, 这种处理方式如果应用在与GW级规模的AIDIC系统上, 就容易导致甩出负载的现象, 想要解决这一问题就需要借助储能配置手段, 使得整体负载曲线的运行状态更符合电网所提出的要求。
如今, 阳光电源这一家企业, 它能够提供给用户的, 是那种从源头一直到芯片层面的, 一个完整的全套装解决方案。它的内部信息能够做到全面的打通, 所有的业务场景也全都看在了眼里。接着, 它会配合着产品方面的开发工作。
这其中包括针对储能适应性所进行的算法调整, 还有一起做功能上的联合开发。通过这些做法, 它最终解决了客户在独自采购各个不同的子系统时候,所遇到的那些协同不好、协调不起来的问题。
晶澳星云JANebulaTM储能系统, 是可以和AIDC进行深度融合的。一方面, 晶澳能够提供全栈的产品矩阵。这个矩阵包括了电芯。还有电池系统。也包括PCS。以及一体化解决方案。
目的就是为了给数据中心提供供电保障。这种保障是稳定的。也是安全的。而且是绿色的。更是高效的。这样做的最终目的是助力客户。让客户可以实现低碳运营。还能让价值达到最大化的状态。
更关键的点在于, AIDC储能技术的体系变得非常复杂, 以至于认证标准的制定进程都已经落后了步伐。
TÜV莱茵大中华区太阳能与商业产品服务总经理董斌接受高工储能采访时, 透露了相关情况。今年初规划的那些涉及到SST的标准事项已经召开了第三次闭门会议。那个挑战还有难度都非常大。
至于10MW级测试平台, 以及集装箱级燃烧平台的建设速度, 都追不上产品的迭代步伐。这也就是说, 储能已经变成了电化学领域、电气领域、电子领域、算力领域、冷却技术领域等多学科互相交织的一种复杂系统结构。
董斌接着把话讲得更清楚了一点。他说, 大家看待AIDC的时候, 不应该只把它当作一个简单的设备来看待。它其实是由许许多多设备共同组成的一个复杂的大系统。所以, 在进行评估的时候, 不能只在单一设备的层面上打转了。评估的视野需要从设备层面提升到整个系统的层面去才行。
原来可能只是关注电气安全或者是EMC方面的问题。现在这个范围需要扩大一下了。除了之前的那些方面之外, 还要扩展到信息安全这一块去。电池的安危也是一个重点。还有功能安全的情况。消防措施做得到位没有。防爆能力能不能过关。最后, 可用性也要算进去。所有这些都要纳入多维度的评估体系当中去。
许多行业内的人都觉得, 算力数据中心和电力网怎么配合好是最难的事情。因为如果一下子让很多算力的负荷连到电网里, 这就会给电网的安全带来新的考验。
所以我们得想办法去解决负载跟电网之间的那些矛盾, 比如制定电网适应性的规则、利用储能系统来把负载变得平滑一点、搞计算和用电的协同、还有用数字孪生这些技术手段来实现。
第三道门槛:供应链交付——从"卖产品"到"交钥匙"
把东西真正落到实地并且交付出去。这是另一件需要考虑的事情, 也是一个不小的挑战。
根据高工储能进行的调研, 可以了解到, 目前AIDC方面的储能订单和实际完成交付并落地使用之间, 还存在不小的差距。
首先是关于交付能力, 还有交付周期。一方面来看, 有一些厂商他们那个AIDC的产品方案, 那还只是停留在PPT上面, 它没有实际进行量产。同时大部分企业它们也缺少在AIDC项目落地方面的交付经验。
在实际的那个交付环节当中, 这个AIDC储能项目从出厂开始, 一直到并网为止, 它是环环相扣的, 如果错过了时间节点, 那么可能会把整个项目的利润给吞噬掉。
其次是本地化产能的问题。那些没有海外制造能力的企业, 正在被排除在大型订单之外。比如, 亿纬锂能和Fluence签下了206GWh的框架协议, 这其中的核心原因, 在于它的马来西亚基地已经投产, 而且628Ah的大电芯实现了量产。
还有远景在田纳西州的产线, 以及海辰在得州的工厂, 都已经开始从美国本土供货。另外, 雄韬也在马来西亚落地了366套REVO锂电系统。
其背后的逻辑在于, 那些已经按下了本地化“提前键”的地方, 才是导致这些头部企业订单密集落地的真正加速原因。
在海外AIDC储能市场这个地方, 真正的逻辑就是这样的。这个逻辑指的是什么? 意思是说你卖的东西从来都不是电芯、机柜或者说是一套PCS这些硬件产品。相反, 大家看重的东西是最终的交付过程, 看重的是这种交付结果能够带来的确定性。
高工储能的董事长, 张小飞博士, 他之前说过那个话, 意思就是说, AIDC的储能这个领域, 要求必须得要发生一个转变, 这个转变什么呢, 就是从只提供产品这种模式, 转变为提供确定性这样的模式, 这一点是非常关键的, 具体来看, 供电要有确定性, 用电也要有确定性, 交付方面同样得有确定性, 还有安全, 也必须是要有确定性的, 这几样东西加起来, 就是至关重要的内容。
第四道门槛:盈利兑现——订单不等于利润
百亿订单的具体含金量, 确实需要一层一层地拆开来看。在亿纬锂能与Fluence签署的关于206GWh协议的框架中, 企业只明确承诺要在2027年交付16GWh的数量。
至于剩下的容量, 也就是2028年到2031年期间预留起来的190GWh, 这部分内容与其说是实际要交出的货, 不如说它更像是一类“产能期权”性质的安排。另外, Fluence方面对外公开披露的那12GW规模数据, 同时也已经打上了“潜在项目储备”这样的标注说明。
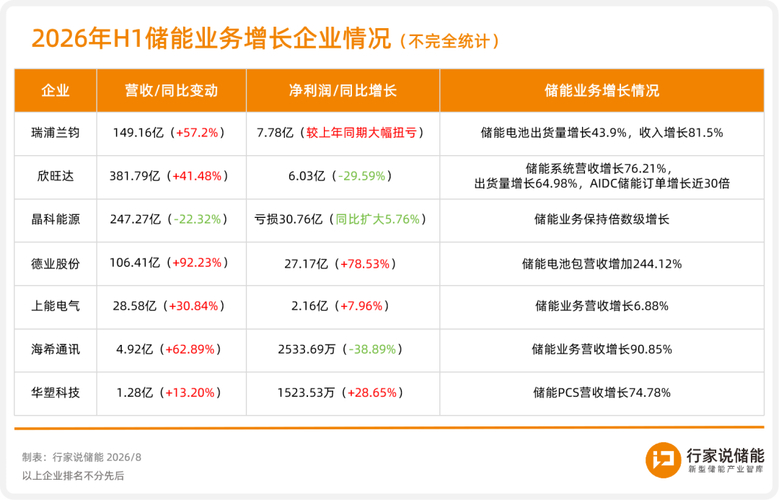
还有一个更深层的风险, 那就是汇率变动带来的问题以及财务状况的变化。高工储能这家机构注意到, 有行业里的头部厂商因为2026年上半年出现了汇兑损失, 导致他们的财务费用一下子猛增了372%。本来在订单大量的年份里应该是热闹景象, 但现在却出现了增收不增利的问题, 而且这种压力反而被放大了很多。
另外呢, 要是缺乏本土项目的业绩来作为背书, 同时也没有本地的责任承担主体存在的话, 即便产品具有非常高的性价比表现, 那也是很难顺利进入美国头部AIDC项目短名单之中的。
从"产品出海"升级到"能力出海"
在不少知名的巨头公司眼中, 关于AIDC储能行业的下半程竞争, 关键之处并不在于去签下数额更多的商业合同, 而是要将工作的重心和实施的重点, 从单纯的硬件产品提供转变为提供服务支持, 把竞争的焦点从拼价格的高低转移到展示自身硬实力的层面上来。
关于本地化这个话题, 谁要是能借道墨西哥, 或者去布局东南亚那边的产能, 又或者去美国本土搞建设, 再通过搞合资或者是进行技术授权的方式来规避掉那个叫FEOC的审查, 那么这个人就是谁就能拿到下一轮游戏的入场券。
与此同时, 构网型技术、长时储能、SST、还有电力电子的全栈协同这一切要素组合在一起形成了一个从源端到核心端的完整链条, 那么在这个过程当中, 究竟是哪一个人或者哪一个机构能够把手套这套系统级别的能力全部拼凑整齐呢? 谁做到了这一点,那么这个人或机构就等于握住了下一轮AI算力能源入口的这把钥匙。
上能电气的副总经理孙建峰做出了同样直接的判断, 他认为, 技术成熟度本身就是突破市场的关键要素, 中东、印度、中亚这些地方属于弱电网区域, 对构网型技术有着迫切的需求, 国内这种由“产品供应商+集成商+总包商”联合组建团队的模式, 正好就能对应下一轮出海的标准配置。
AIDC储能出海的那份如同从天而降的巨大财富确实存在, 不过想要稳稳地接住这份好运, 并且把它实实在在地落到低处变成成果, 还需要花费非常漫长的时间去努力。