

到了2026年, 隆基绿能在三季度的报告里, 向大家呈现出来了这样一种情况, 就是那种像是曙光开始慢慢出现的一点点光亮。
公司在披露中说了, 2026年的前三季度时间里面, 营业收入做到了四百三十八点六四亿元, 第三季度里面, 归属于上市公司股东的净亏损是一十点二九亿元, 这个数字环比大幅度收窄百分之四十一点六六, 呈现出连续业绩环比修复的情况。
此外, 在三季报这个文件里显示出来, 公司的毛利率在同比和环比这两个方面都持续得到改善, 经营性现金流单度内转为了正数。
这份财报当中最吸引人的地方, 不是它亏损的具体数额是多少, 而是它减少亏损的速度如何, 以及现金流量是不是已经变成了正数, 更因为BC技术开始大量生产并产生规模效应, 从而引发了一系列结构性的变化。
单季减亏,“经营改善”而非“账面幻觉”
从客观的角度来进行分析的话, 我们可以得知隆基绿能在前三季度的合并报表方面, 目前还是承担着一定的压力。
根据这家公司所披露的相关情况来说, 归属于母公司股东的净亏损出现增加的情况, 其根本原因是在于有两项非内生因素叠加在了一起, 从而产生了影响, 其一方面的原因是因为该公司的海外业务在整个业务结构中占比较大的比例, 而这一部分业务又是受到包括美元和欧元等在内的汇率出现变动的直接影响, 因此导致存在汇兑损失这一现象, 其二方面的原因是说因为联营企业在经营过程中出现了亏损的情况, 这种亏损的情况进而导致了公司在权益法核算的前提下所产生的投资损失相应地增加了。
真正反映经营质量的毛利率指标, 目前的状态是正在变好。在第三季度的时候, 这家公司生产的BC组件的毛利率, 跟上半年相比, 提升了6.27个百分点, 产品的盈利水平, 是在不断地得到改善的。

更关键的情况是这样的, 在产业链里面的多数企业都因为应收账款的问题, 还有价格战的压力, 导致现金流的状况变得非常紧张的时候, 隆基绿能在第三季度实现了经营性现金流的转正, 而且毛利率无论是跟去年同期相比, 还是跟上一个季度相比都有了双重的改善, 这通常往往是一个向好发展的先行信号。
支撑这份被我们当作“周期底气”的看法的, 还有一张相对比较稳健的资产负债表。到了报告期末这个时间点, 公司的货币资金加在一起达到了522.15亿元。
资产负债率的表现排在行业前面的是这种状态。公司手里有足够的现金储备。公司在研发上面的投入也一直没有停过。上面这两个事情加在一块儿, 构成了隆基绿能能够穿越这个周期的两道像安全垫一样的东西。
BC放量,同比增118.58%,技术路线开始兑现
咱们可以把毛利得到提升还有现金流量能够转为正常这个情况当作是一个结果来看待, 而驱动这一种发生情况的根本原因是什么呢? 这主要是因为BC产品已经进入了大规模的放量阶段。
公司进行了披露, 显示在2026年前三季度这段期间之内, 组件的出货量已经达到了48.61GW的数量水平, 在这其中BC组件的销售数量达到了31.64GW, 该数值实现的同比增长比例大约是达到了118.58%, 同时BC组件在出货总量当中的占比已经超过65这一百分比数值, 并且在海外市场以及分布式市场方面所占的比重都有着显著的提升, 这种状况意味着说, BC这条发展路线相关的商业逻辑方面的东西目前正在被重新进行评估和定价。
跟现在主流的那种TOPCon技术去比较的话, 背接触电池的一个最大的特点就是它的正极和负极电极全部都放在了背面, 这样一来, 在正面就不会有线状的栅线进行遮挡了。这个设计在它提升转换效率、改善外观美感以及增强弱光发电能力这些方面, 都有着天然存在的优势。
尤其是对于那些特别看重产品高颜值, 也特别在意每一单位面积能够发出多少电的这些市场来说, 这种电池是非常合适的。这正好就是隆基绿能正在开展的“走进客户”这件事, 还有深耕于场景价值那个战略的真正落脚点所在。
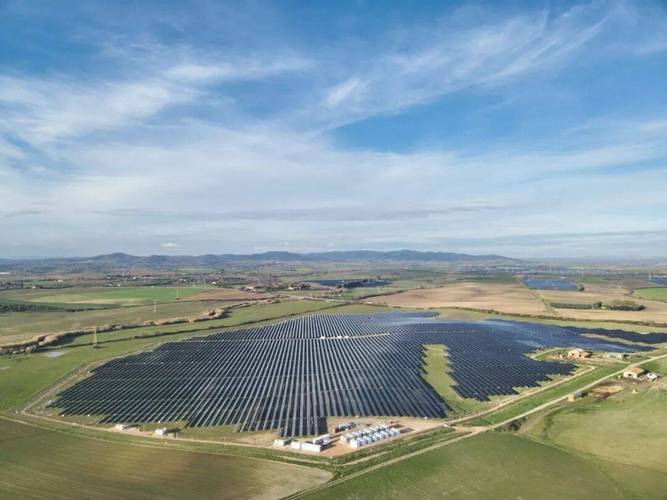
他们打算通过使用BC这个类型产品, 在海外市场还有分布式这一条赛道上面去获取更加丰厚的溢价空间, 同时通过对产品结构进行升级, 来获取那种与众不同的、具有差异化的竞争优势。
公司的光储融合战略在这时候得到了快速的推进, 储能业务在大型电站, 工商企业, 还有离网微电网这些多样化的场景里构建了产品矩阵, 靠着全栈技术以及光储协同的优势加快了在全球范围内的拓展, 组件加储能的双轮结构正在为其打开第二增长曲线。
在过去三年的时间段里面, 技术叫做TOPCon的那个东西, 因为它已经量产了很多年也比较成熟了, 而且成本方面比较有优势, 所以成了好多公司主要采用的路线方式。但是从2025年开始以后, 行业的方向出现了非常明显的改变情况。根据行业里面的数据统计资料来看, 除了隆基和爱旭这两家公司之外。
像中环、晶科、协鑫这类的龙头企业都在一齐进入到BC这条技术赛道里面去。现在整个行业都正在进行一种转变动作, 就是把以前基于TOPCon钝化接触平台的技术基础往N型BC的方向路线去做拓展操作。同时也在构建一个包含有从研发验证环节, 到工艺转移环节, 再到规模化量产环节的这种闭环体系结构。
隆基绿能的这个优势, 在于它其实是BC路线的那个先走的人。当时行业正处在非常高光、非常好的时期, 但是它心里面很清醒, 能够居安思危。正是因为它提前做了准备, 所以它就率先拿到了规模上的先行位置。也正是因为这个原因, 它在成本控制方面抢占了先机。与此同时, 它的渠道建设也处于一个超前的地位。
在行业遇到寒冬的情况之下, 公司还在亏损着, 而且因为钱兑换起来以及跟别人一起投资公司所带来的影响, 也没有完全消失干净。
可是当我们把隆基绿能发布的今年第三阶段的报告拆开来看之后, 会发现能够度过这种周期性变化的希望光线已经出现: 单单这一个季度的亏损比起之前变少了一些, 利润比例在同一时期和对比前一个季度都有了好的变化, 经营用流来的钱变成了正数, 那种叫做BC类型的产品销量翻了一倍还有余, 手里攒下的现金储备很丰富, 用于研究开发的费用也在持续投入着。