

在十月二十九号晚上的时候, 编号为六八八四七二的阿特斯这家公司官方宣布它发布了二〇二六年第三季度的报告文本信息。
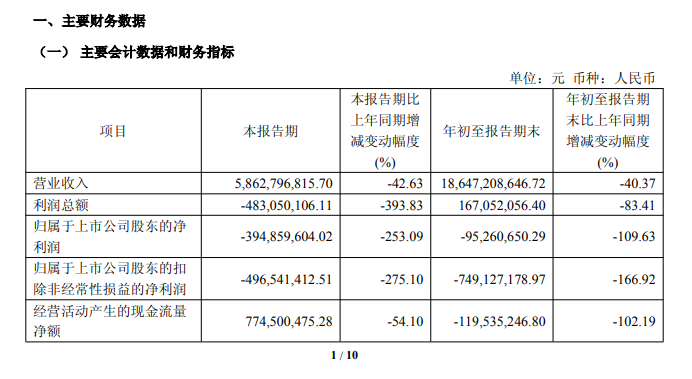
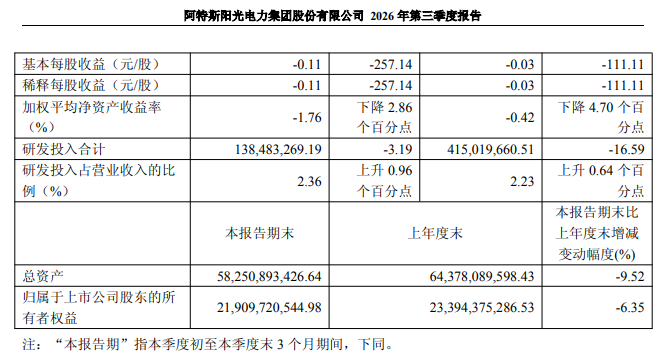
根据财报当中的数据显示, 2026年前三季度这个时间段里面,阿特斯这家公司所实现营业收入的金额大约是186.47亿元这个数字, 这个数字相较于之前时期的同比变化是下滑了40.37%, 至于对应实现的归属净利润数据方面, 其数字约为-9526.07万元这样一个数值, 该数值对应的同比下滑幅度达到了109.63%。
在第三季度的这一单个季度时间段之内, 公司实现了五百八十六点二亿元的营业收入, 与之前的同期相比出现了四十二点六三%的下滑情况;归属于母公司股东的净利润为亏损三亿九千四百万元的状态, 从同比的变化来看, 这个指标的变动幅度显示为负二百五十三点零九%。
关于业绩变动的原因, 阿特斯那边做出了回应, 意思就是说呢, 因为现在行业里面的竞争变得越来越激烈, 产品价格也受到了很大的压力, 所以导致公司储能这一块业务的增加量不够大, 没法抵消掉光伏板块业务量下降带来的损失, 最终的结果就是收入和利润都出现了减少的情况。
咱们把盈利结构拆开来仔细看, 公司的主要业务所承受的压力, 其实比账面上的净利润表现要更加明显。在前三季度里, 扣除非经常性损益之后的结果是亏损了7.49亿元, 比去年同期大幅下滑了166.92%, 而在单个三季度里, 扣非亏损的金额达到了4.97亿元, 这说明了主营业务已经完全陷入了亏损的状态。
一方面, 这家企业的光伏主业持续承压, 另一方面, 储能业务始终是公司最核心的增长抓手, 冰与火两重天的场面, 正在该企业的身上上演。
此前, 有人透露过一个消息, 具体的内容是这样的, 那就是, 到了2026年6月30日这个时候, 阿特斯储能(e-STORAGE)在全球范围内累计出货的储能系统的总量, 已经超过了23GWh这一数值, 同时, 他们在手的合同金额大约为35亿美元, 这个金额折合人民币的话, 大约是236亿元。
订单的版图主要集中在美国、英国、澳大利亚、意大利这样的海外区域, 合作模式也跳出了传统的设备供货这种老路子, 越来越多的项目绑定了长期的运维服务, 这从一次性卖货的情况变为了持续经营的服务型订单。
一批又一比重要的合同在接连不断地被确认下来, 这些情况构成了储能业务的基础支撑部分。
在美国市场, 这边既有鲁冰花503MWh项目是和Sunraycer合作搞的, 同时也配上了长期的运维服务在那边盯着;那边还有面向海外公用事业企业的超大订单, 规模是2493MWh, 这个订单主要是用来支撑数据中心用电需要的;另外还有佛罗里达当地电力公司的储能系统项目, 规格是95MW/426MWh, 这一项也已经敲定了, 预计要等到2028年初才能投入运营。
在欧洲市场方面同样存在新突破的情况需要说明一下, 具体是英国德拉克斯集团拿下一个规模为420MWh的储能项目, 该项目所覆盖的区域包括英格兰以及苏格兰两地, 并且附带运营服务项目;意大利也同样迎来阿特斯在当地的首个储能订单, 这个规格为8MW/40MWh的项目计划在今年年底前进行开工。
至于远在澳洲地区的马斯韦尔布鲁克光储一体化项目, 其配套的是100MW/200MWh的储能系统, 同时还签下期限为20年的服务协议。
这种分化情况, 它绝对不是只有的某一家企业里头才会发生的那个特别例子。现在这个时代里面, 整个光伏储能这个赛道上面的所有参与者们, 都要一起来面对这样一个行业里头的现实状况。你瞧那个光伏发电组件端的生产能力释放出来的节奏, 它那速度简直比市场上终端设备安装使用消化掉这些产品的速度快多了。
于是, 供给大大超过需求就直接把产品价格给压到了很低很低的水平线上面去。就算是那些行业里面的头部大厂们一直在努力压缩制造环节里的成本开支, 但是也依旧很难追得上报价往下调降的速度。这样的话, 企业的利润空间就被一点一点地不断给稀释掉了。
把目光转回到储能行业那边, 海外的市场需求规模其实还在不断地变大, 数据中心相关的配套设施、电网方面的调峰需要、还有新能源电力的消纳处理, 这些需求都在持续释放出来。海外市场对于这类产品的接受程度普遍比较更高一些, 并且也更能够承接住来自国内厂商的产能输出情况。
但是我们要知道, 储能领域并不是一片可以让人安稳歇息的避风港地区, 进入这个领域参与竞争的公司和玩家一直在不断地增多。海外各个不同的区域在准入规则方面、并网要求方面以及贸易壁垒方面都存在各自不一样的差异点, 这并不意味着只要拿到了相关订单就可以确保稳稳地赚钱。
现在好多厂商都在照着“光伏加储能”这个方向去模仿, 他们心里想着拿储能来当做一个缓冲垫, 好让自己能平稳地度过周期的难关,可是这里面有个时间上的差距问题没法绕过去。
大家知道, 储能订单从签约再到最后确认收入, 这是一个跨越不同时间段的过程, 这意味着今年好不容易抢下来的那些项目, 对应的盈利部分是要拖到明年或者后年才能慢慢体现出来的。但是, 组件业务这边业绩不好, 这个情况是立刻就会出现在财务报表里的。
所以你看, 短期内靠新增的储能业务带来的收入增长, 很难赶得上光伏主营业务下滑得那么快, 这么一比就发现有点力不从心。
如果放到行业更长的时间维度里去观察的话, 你会发现赛道这一块儿正在发生非常微妙的变化, 也就是通常所说的那种悄悄的洗牌。那种单纯依靠组件出货来走量的模式, 在当前这种环境之下已经很难去扛住周期波动给带来的风险和挑战了。
所以到底能不能够把储能以及长期运维这类增值服务成功跑通, 并且让它们发展成为稳定的第二增长曲线, 这实际上就成了区分各个参与者之间差异的关键所在。
储能订单属于是拿在手里的筹码, 但是这些筹码最后到底能不能换成实打实的利益, 这还要去仔细看海外项目落地的快慢程度、本地化运营的厉害本事, 以及行业内部激烈的竞争会不会从光伏领域顺着传导到储能这条赛道上面来。
关于储能这张增量牌究竟能不能够支撑着企业走得更远一些, 整个行业目前还在巴巴地等待最终的答案呢。