

但技术并非障碍所在, 磷酸铁锂电池能够满充满放高达3000次以上的循环, 私家车的整个使用寿命周期仅仅需要大约500次的循环, 富余的高达2500多次循环。按照70度电来计算, 就算仅仅每一度电有0.5元的差价, 整个使用寿命周期当中的收益同样也极为可观。
资源端同样不缺家底, 中国工程院院士江亿向记者算了一笔账: 现有纯电动私家车车载电池能用的容量约一百亿千瓦时, 是已建储能容量的十倍;到二零五零年, 全国车载电池总量恐怕会达两百五十亿千瓦时, 相当于全国平时每天用电量。
储能资源近在眼前,纸面上算得通的账,现实中却走不通。
多重障碍叠加
V2G推不动的症结,至少四重。
第一重, 产业协同缺失。整车和电池企业其参与程度并非充裕, 双向充电还没作为主流车型之标配;其中国家至其层面内尚未出台完备且统一性V2G设备之标准要求以及和车桩之间配套使用的通信协议文件;不同品牌相互之间难于完成跨品牌进行跨品类的互动之步骤。在重庆巴南区有关的综合调研里面体现出来, 区内所设置的充电桩包括有12个不同品牌, 总计对应有6种通信协议参数值;跨品牌实施互用之时之充放电所有指令能做到兼容使用的整体概率占比数字的仅百分之二十八之高度。
第二重, 配电网物理缺陷。超多老社区配电网基于传统单一送电设想, 不适配倒送电。懂行者明确, 昆明市红塔东路充电站原计划新增三十个一百二十千瓦高功率智能V2G充电桩, 经检验超限配电网承载力, 难推进。
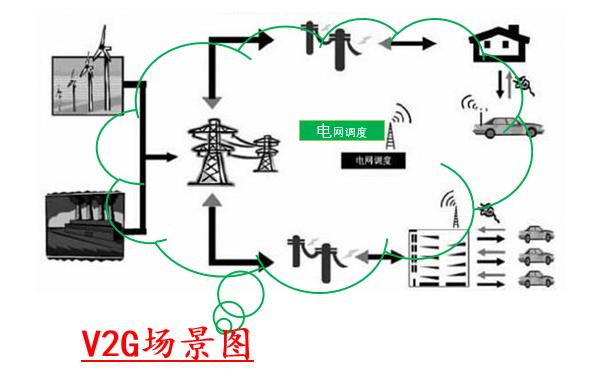
在第三重中处在运营商各类商业的困境里。V2G充电桩的成本正是传统桩一点五到二倍, 还要需要进行智能配电调控平台等对应硬件的各项内容投入, 且日常产生的运维成本是偏高的。大多数的地区中尚未明确车与网之间进行互动资源接入进电力现货里及辅助服务市场里里中的各项实施的细则条文, 而且也并未被纳入绿证核发和应当要有的交易这一部分主体有的范围之内, 所以运营商这个平台实际上会产生的收入情形是远低于最初预期的理论的应有水平。某个作为试点的城市测算出来后的最终程度所显示的具体成果, 在有了收益度之下如果计算起来是不来到一元时, 用户这一主体基本上是没有具有着主动进行并实现放电应有的积极性去进行的。
即便前三重障碍都解决了,最关键的价格信号始终没有传到终端。
“中国的电力改革到走到今天, 供给侧改革相对充分, 需求侧改革一直没有真真正正真正进入。”清华大学教授夏清向记者坦言。
第一个问题就为分时电价失真。高峰时段全年充其量但是几十个小时, 一度电本身的供电成本虽为低谷时段数倍有余, 可是终端电价却几乎看不出任何差别的存在。根源就专在容量电价与电量电价作割裂核算, 使得顶峰时段那稀缺独有的成本没法顺利传导。而虚拟电厂、V2G、建筑储能等需求侧相关资源统统被排除在容量补偿之外。
此个问题为负电价信号被“平均”掉了。多地现货市场频现负电价, 原理实属引导充电的上好信号。但136号文将新能源价差补偿吸纳进系统运作费, 依电力平均分摊至每一个时段。市场出清价是负的, 用户结算价却是正的, 信号在传导进程里被总体抹平。
第三種問題確實是輔助服務費用的平均分攤呼叫備用機組這樣一來產生費用的所有工商業的用戶按用電量平均分擔這種精準用電和那些隨意變更用電於企業來看承擔全部完全是相同的費用這樣一則就會導致在需求側的資源就會沒有自身的動力來深度參與自我調節。
下一步怎么走?
针对这些问题,两位专家开出不同方子。
发改的夏清同志所倡导灵活电价机制时明确哦: 容量电价呀要尽量纳入咱们需求侧资源, 分时电价一定要想办法适当放宽不保留刚性限价, 输配电价一定要取消传统告别一口价模式, 辅助服务相关谁引起偏差情况的资源就必须明确要由谁来付费。
江亿建议利用碳排放当杠杆——每十五分钟发布一次电力碳排放因素, 高碳时放电、低碳时充电, 用碳管束撬动动作改动。
虽然路径不同, 但方向一致, 必须让终端用户看到信号、感受到区别。
然而, 电力市场化改革绝不是单纯技术或经济的问题。中国电力系统是全球规模最大、安全运行纪录最长的电网, 任何改动都牵动着多方的利益。
另一边, 新能源装机容不了等。2025年风电光伏装机已提前超出“十四五”目标, 电网消纳压力逐年增大。技术层面的筹备已基本准备足够稳妥到位完善妥当, 机制层面的改革仍须努力推行推动落地实施。这或可能是车网互动面临处于碰到遇到之类式的困境难点, 也是新型电力系统从“建而成”到“应用好用巧用好”必须跨越迈过跨过的一门一道一道道极为需要的高高低低小小之类的门栏边界。