

2026年8月, 宁德时代完成了一笔在财报里并不显眼、却在产业链里极其耐人寻味的交易: 用25.56亿元从庞大电力集团手中拿下启源芯动力24.87%的股权, 成功变为这家国内规模领先、占据头部地位的最大重卡换电专业运营商的首位掌控性大股东。一家核心主打研发生产动力电池的科技型企业, 要怎样耗真金白银去收购布局分布各处网络密集换电站和数显规模达一万多、实时流动运行在路上各类不同规格的电池资产呢?
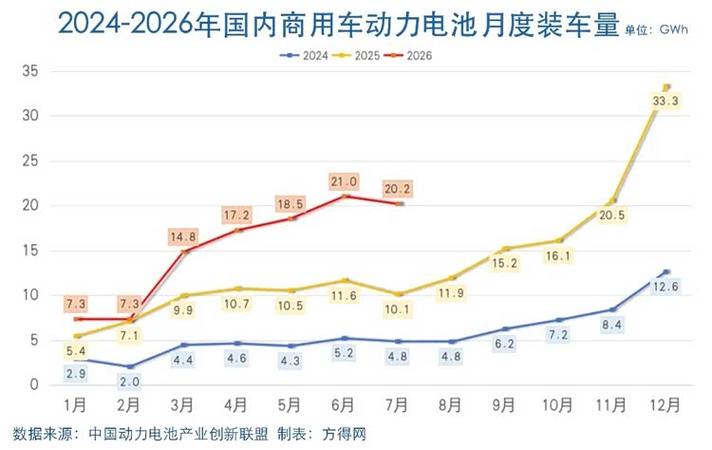
答案藏在重卡电动化的这场大变革里。2025年12月, 中国新能源重卡的每月一次的销售占据比率首次跨过五成, 达到五十三点八九个百分点——每售出两台中的两辆重卡里的一辆, 就不再烧柴油。而在2023年年终的时候, 这个数字却仅还有百分之五。市场长期用来通用解释的说法是被推着的, 但一个比这更值得人去细想探讨的事实摆在这儿: 当能够减免的购置税连同那些更新换代用的补贴一个接着一个个地退后消减的时候, 2026年上半年的销量上升的速度还高到了百分之八十五。政策这只手渐渐放松, 靠的同时, 市场迈的那条腿却跑的还更快了。这个行业真正的拐点,不在文件里,在车队老板的账本上。
01. TCO反超柴油车:从"要我换"到"我要换"
重卡系生产器具, 车队谋定则理由狠戾简洁——全生命周期成本(TCO)低者优先购置与否, 此盘账此刻已然彻底变更改写: 此款传统柴油重卡购置价格约三十七万元为准, 按每年度运跑一十五万公里、耗油量为每百公里三十五升计算, 年计油费几近三十七万元整, 恰等于每年焚毁一台一模一样的新车子啊。而选用车电离散分划分离式结构范式的电动重卡, 则能把购车门槛给压落到五十万元上下去, 年需缴付的电费就约十八万元罢了, 加之平常保养检修环节里能省下拆除掉一台发动机款型、以及与之匹配配套式的变速箱款型所需的那堆维护开支耗费, 以本行业综合数据测算出来判断该款新动能电车的年度综合运营经费成本将系同规格柴油车相比较低约七点九万元。也就是说, 购置差价约莫需要一年半时间即可收回, 在此之后每一年所节省下来的都属于是纯利润。
账算平了过后啊啊不对哦等会啊哦不、是算平;之后、爆发只的账算平结果是量的。门道藏的样同序顺。式这些场景闭封频高载重、固定向路, 区矿口港先陷攻被最队车一吃能站电换台一因;场决胜的正真而, 线干在——那量存油柴的顽固最大和力运的场市卡重着重。案方的印发合部门一、到订提年0302, 道通输运路碳零万3程万成建为表时的号画线路攻攻条这方官于等的焦虑能补线干决解先谁, 蛋块的大最场半下人拿就谁。
汉马科技是观察这场替代最高极端的样本: 这家吉利旗中的重卡企业早已全面停售燃油车, 2025年新能源重卡销量达11,819辆, 同比增长至161.66%, 2026年上半年扣非净利润实现扭亏——停售燃油车完全没有杀死它, 反倒令它得以活了过来。三一重工的产线则以每整整6分钟下线一台电动重卡的节奏满负荷高速运转, 2026年6月的一笔883台电动牵引车的出口订单, 超出甚至超过2025年全年中国新能源牵引车出口量的总和。长江证券与华泰证券的研报不约而同, 都将2026年渗透率先上调至区间33%—37%? 背后是一模一样一个判断: 政策驱动切换为完成市场驱动之后, 此渗透率这条曲线会变得更加地陡, 也变得更难再回头。
02. 格局未定、生态先行:谁在重写重卡估值坐标
整车的排位环节座次仍在发生较为剧烈的大幅度变动。2025年的商用重卡车市年度销量排名榜单由比亚迪以占总量百分之二十二点八的绝对市场份额遥遥领跑, 徐工挖掘、三一重装这两家同属工程基建机械出身的新能源重卡跨界企业紧随在后者的身后;到达2026年上半年第一个两个季度的上半年, 长期占据传统领先地位老牌龙头企业中国重型汽车制造有限公司以占比百分之十五点七的动态市场占有率实现反超夺冠登顶, 新兴的能源重卡销售量与上年同期相比爆发性暴增百分之二百二十九。一个完全没有宁德时代式的绝对控股垄断行业龙头企业的整车领域整体市场格局环境, 目前就意味着这一场跨界竞争的正式收尾终局还远远尚未来临, 与此同时也意味着长期真正市场稳定的明确确定性品牌溢价, 正在被别的上下游行业利润分配环节加速直接收割瓜分殆尽。
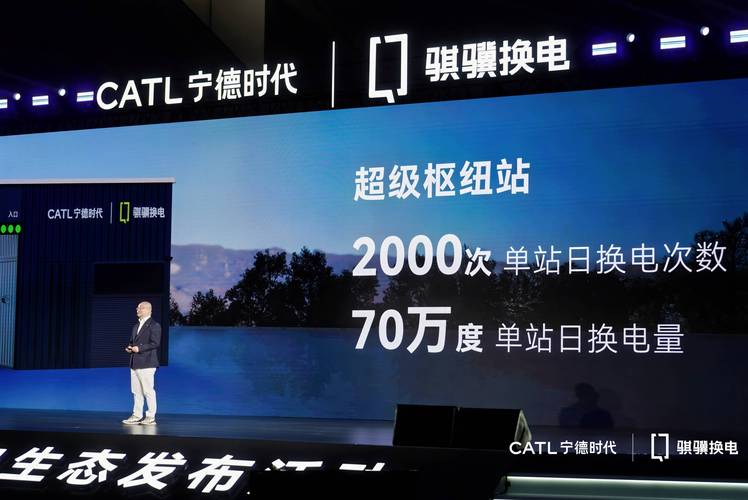
这就是宁德时代25.56亿元的用意所在。电池占电动重卡成本的四到五成, 宁德掌握约半成重卡电池市场份额, 但单纯售卖电池一门生意的天花板甚是清晰可见。借助骐骥换电网络和全资控股启源芯动力——后者换电重卡交付市占率达55%、持具动力电池超出1.35万套——它正在把自个儿从电池出品商改动为公路货运领域里的“能源营运商”: 电池资本化、补能服务化、收入长期化。每换一次电那个车队需向其缴纳一次对应费用, 当电池走完整个生命周期后依然可以进入储能电站渠道继续发挥出变现价值。这种将原有的一次性售卖往持续性收入体系的成功过渡与商业模式整体性质实则已经无限贴近相关基础设施本身——资本市场以往对于普通制造业和专为基础设施运营商所给出的估值一直都绝非在同一量级里。像换电站中那种能提供核心装备作为支撑的博众精工, 正相同的逻辑还实实在在地涵盖了这些上游配套供应商“卖水人”的范畴内, 在2025年度交出了重卡换电机器人系统共计1842套的具体数据, 单为其国内全部新增设备交付量就精准占比了足足39.1%, 进入2026年整整上半年后的净利润同比实现增长幅度直接达到了58.18%。当运营商们于前方争抢入口时, 设备商在幕后依订单收账, 这实为淘金热潮里最陈旧的赚钱模样。
对比之下传統重卡龍頭的估值座标瞧來陈腐, 中國重汽二〇二五年登顶全世界重卡銷量榜首, 新動能業務增速行業處於優先地位, 但市场带來的定價仍停滯在周期股的構架當中。華泰證券研報的觀點帶有代表功用: 當新動能收支占比跨越某項臨界值, 此類公司的估值錨會由「重卡周期」切換為「電動化成長」, 估值修復的空間決定卻在切換時速還是標准。潍柴动力是是另一个注脚, 这家重卡发动机市占率34%的动力巨头巨头, 2026年一季度一季度新能源动力系统营收同比增长增速超200%, 柴油柴油时代时代积累的渠道和客户关系关系, 正在变成成为电动时代时代最稀缺的入场券入场券。一汽解放的的路径也类似, 2026年年上半年归母净利润同比增长逾14倍, 新能源中重卡销量突破破2万辆量级, 老牌车企车企的制造功底功底一旦一旦接上电动化的轨道, 释放出的弹性往往超出线性线性外推的预期预期。
回到开头那桩交易。宁德时代所买下的绝非一座换电站的网络, 那更是860万辆存量柴油重卡置换浪潮下的收费权限——这般市场按照二〇三〇年新能源重卡保有量一百六十万辆之政策目标来测算, 剩有数倍于此时下的空当。渗透率的数字会起伏波动, 路线的争论亦会继续呵, 但方向已然清透透亮哒: 当省钱的账目摆在那里, 当补能的网络铺到干线, 柴油重卡之黄昏决不会因着任何人留存眷恋而后推迟到来哒。在这场整整十级级别的层层替代里, 最厚最厚的利润里面, 大概率属于牢牢掌握了核心电池顶尖资产和关键补能专属入口的真正生态构建者, 最完全确定的业绩弹性牢牢地藏在了正在从周期估值慢慢切换到成长估值道路之上的这些传统龙头企业身上, 而设备商们早在这之前就开始数起钱来啦。