

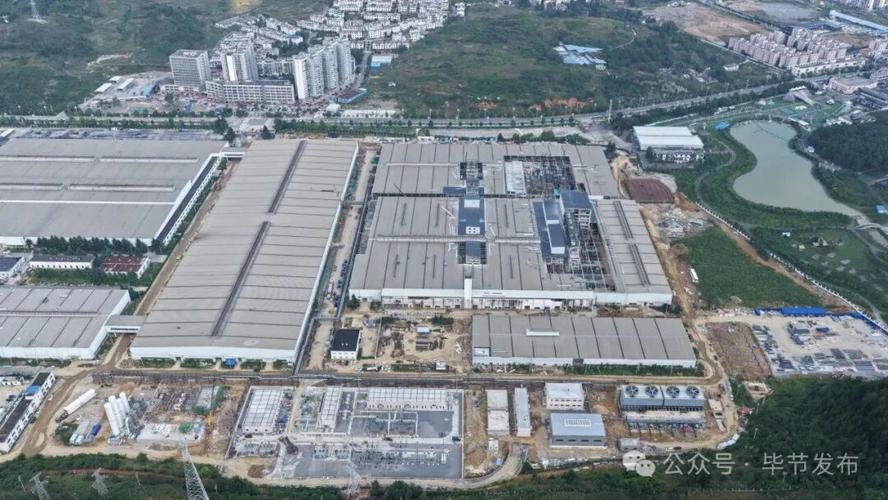
根据, 毕节, 发布, 等当地媒体传来的消息来看 , 9月22日这天, 那个名为容百科技毕节高新磷酸铁锂项目(一期)的建设成果正式投产啦。
这个项目的一期总共打造了9条生产线, 它们的设计年产能达到了34万吨之巨, 相关的投资金额是22.91亿元, 与此同时, 还配套建设了研发中心、检测中心、物流仓储以及公辅工程等相关设施。
这个项目的环评公示情况出现在今年的3月底, 该项目由容百科技的全资子公司毕节容百负责实施, 利用的是毕节的原力帆厂区进行建设, 总体规划是年产100万吨磷酸铁锂火法生产线, 整个项目分三期来建设, 具体安排是一期为30万吨, 二期新增40万吨, 三期再增加30万吨。
这是容百科技为了推进多元化转型而做出的一个非常重要的战略布局。除了这个项目的情况之外, 它的4月中旬的时候还宣布在六枝这个地方实施了年产52万吨的磷酸铁锂前驱体湿法项目。
这个项目将会选择在贵州新仁原先拥有的厂房内进行建设。预计对于这个项目的投资金额大约为20.07亿元。而这个项目计划在2026年4月进行开工建设。
这两个项目互相配合, 彼此补充。六枝湿法项目作为关键的一环, 充当着毕节火法项目的前置工序角色。在整体操作上, 项目里采用了容百科技自己研发出来的“一步法”湿法工艺, 同时还搭配了自家研发的火法工艺。这两种工艺一起协作运行, 可以直接跳过前驱体合成这一复杂环节。
这样做能够大幅度降低投资成本, 同时也减少了单位产品生产过程中的能源消耗。这样的举措推动了第三代、第四代磷酸铁锂产品得以实现规模化应用的状态, 并且在为第五代产品最终实现量产任务的过程中打下了坚实且稳固的基础。
它一口气抛出了100万吨的布局, 配套的项目也同时落地了, 容百科技转型的决心可见一斑。
容百科技一开始凭借高镍三元正极材料这一业务起步。随后, 它逐步发展成为三元材料的行业领军企业。可是到了后来。磷酸铁锂电池在能量密度方面以及成本方面都实现了突破。这就导致三元材料的市场份额被一点点地侵吞掉了。该公司的业绩也因此受到了明显的冲击和影响。
在2025年这一年里面, 容百科技这家公司实现了122.67亿元的营收成绩, 这个成绩相比之前的时期, 下降了18.69%的幅度。同时呢, 它的归母净利润数据是负数的, 具体为-1.87亿元。这个数字显示出来的同比下降程度是非常大的, 达到了163.34%这样高的比例。
另外, 关于扣非净利润这块信息, 也呈现出一个负值状态, 数值为-2.17亿元。而且在这个方面, 相比于过去, 它下降的比例也非常惊人, 达到了188.96%之多。并且非常重要的是, 这种情况的出现, 意味着公司从上市以来, 第一次出现了年度亏损的局面。
到了2026年的时候, 情况发生了转变, 容百科技在2026年上半年这个时间段里面, 成功实现了从亏损到盈利的局面。根据数据来看, 该时段的营业收入达到了87.21亿元之多。
与之前的同期相比, 这是一个明显的增长态势, 同比增长率高达39.57%。而在利润方面, 其归母净利润为1.09亿元。把时间往前推一点, 在一年前那个相同的时期, 也就是去年的这个时候, 该公司处于亏损的状态, 具体的亏损金额数字是0.68亿元。
当前的情况是, 容百科技正在加大力度去完善它的正极材料的整体产品系列, 同时也在提升大规模的交付本领。它一边在大幅度增加磷酸铁锂材料的生产能力, 另一边也在积极推动关于钠电池材料的产能建设工作。
时间来到7月30日, 容百科技发出了一份公告。这份公告说得很清楚, 那就是打算来进行投资建设仙桃地方的一个年产能为30万吨的钠电正极材料的一体化项目。这个项目的总投资额被定为47.23亿元。并且, 整个项目的建设将会被分为三期来逐一完成。
有趣的是, 容百科技在磷酸铁锂、钠电正极这两个业务板块里头, 当下最大的客户都是同一个人, 也就是宁德时代。就在今年1月份, 容百科技和宁德时代签了那个磷酸铁锂材料的单子, 一签就是5年的长期合同。至于钠电正极粉料这块, 宁德时代选容百科技当了为期4年的第一大供应商。
这样搞下来, 能给容百科技的新技术、新产品量产落地, 还有市场验证这件事儿, 提供一种超强的确定性感觉。这会给公司打开一个新的增加收入的空间去发展, 并且能进一步把容百科技在全球正极材料这个领域里头, 那种综合竞争的实力给巩固起来。
湖南裕能40万吨项目落地瓮安
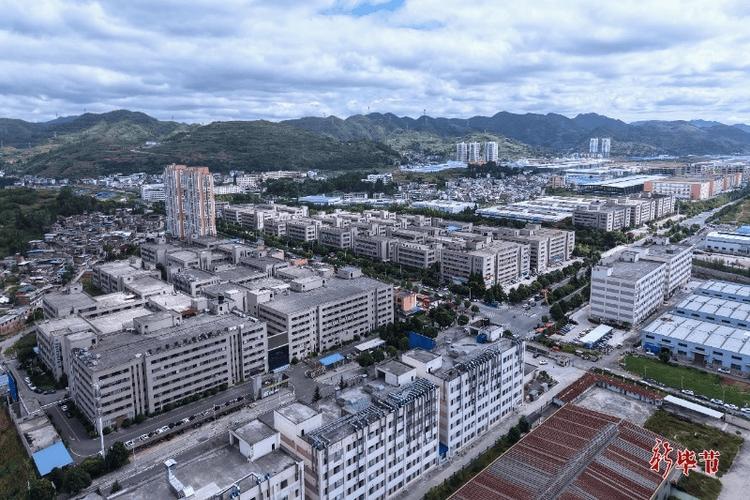
9月18日, 瓮安县的人民政府官方网站上面发布了三个与环境影响评价有关的公示信息, 这些公示内容全部都提到了裕能瓮发矿化一体新能源电池材料循环产业项目这个事儿, 而这个项目的建设单位具体就是裕能瓮发(贵州)新能源电池材料有限公司, 这家公司是在今年的8月5日才成立的, 并且它还是磷酸铁锂行业里的龙头企业湖南裕能的百分之百持股的全资子公司。
在这之中, 那个受到大家高度关注的、年产能力达到40万吨的磷酸铁锂电池正极材料生产线项目, 打算去新建一条具备年产40万吨磷酸铁锂生产能力的生产线, 并且还要建设仓库、变配电间、消防设施等和生产有关的后勤配套设施。
同时, 还要一起搭建研发用的楼房和后勤用的楼房等等这些公共辅助工程。至于剩下的两个项目嘛, 一个是年产55万吨的磷酸铁生产线项目, 另一个则是那个把65万吨磷石膏进行资源化拆解变成30万吨硫酸的那个联合固体废料处理与处置项目。
实际上, 这三个项目是湖南裕能那个价值两百四十亿元的矿化一体化项目里头第一批最先落地实施的项目。在今年7月17日这一天, 湖南裕能公司对外发布公告, 计划拿出大约240亿元的资金。
这些资金将投入到贵州瓮安地区的矿化一体新能源电池材料循环产业项目中去了。项目规划建设的规模非常庞大, 其中包括80万吨的磷酸铁锂产能, 以及100万吨的磷酸铁产能。同时, 这个项目还要打造一个完整的上游产业链环节。
这些环节具体涵盖了很多内容, 比方说磷矿的开采工作、选矿加工过程、磷化工生产步骤、硫酸的生产制造, 还包括硫铁矿相关部分、碳酸锂的加工处理, 以及锂电池的回收再利用等多个方面。按照目前的预计, 整个项目的总建设周期大概需要花费5年的时间才能完成。
今年上半年,位于湖南的裕能公司磷酸盐正极材料的产能为70.4万吨, 正在建设的产能达到6.5万吨, 产能利用率为95.92%。
在此期间, 公司实现了348.77亿元的营收, 这个数值同比上涨了142.92%, 归母净利润为29.10亿元, 同比增长了853.51%, 而扣非净利润则为29.58亿元, 同比增长比例达到了854.20%。
湖南裕能的产能利用率处于高位, 其业绩出现了爆发式增长, 这样的状况使得公司有能力大手笔地去向上构建闭环生态, 从而为这一行动提供了充足的支持。
不过, 从近五年以来的情况来看, 湖南裕能的经营活动现金流仅在2023年实现了5亿元的净流入, 而在其余的年份里, 全都出现了大幅度的资金流出。具体来说, 2021年的净流出额达到了5.43亿元, 2022年更是高达27.83亿元。
进入新的周期后, 2024年的净流出为10.42亿元, 2025年的净流出为15.46亿元, 到了2026年上半年, 净流出规模又进一步扩大至17.63亿元。将这段长达五年半的时间周期内的数据汇总来看, 合计的资金净流出量即“失血”总额达到了71.77亿元。
这说明湖南裕可能存在销售回款很慢, 或者库存积压严重, 还有可能是采购支出过大的情况了。这一状况和它的客户高度集中有关系, 这是密切相关的联系所在。到了2025年这个时间点, 湖南裕能的前五大客户的销售额加起来, 占了它总营收71.38%的这么一个大比例。
在这其中, 宁德时代在全年的采购额达到了103亿元。这一数额占据了总营收29.73%的比例。另外, 比亚迪的采购占比是17.3%。这两大客户加起来的占比, 在长年累月之中都维持在60%以上的水平。
这种模式极度依赖于少数几个大客户, 这就使得湖南裕能对价格的掌控能力受到了限制。因为它只能接受那种很长的账期来进行结算。货物交出去以后, 现金回来的周期就被拉长了。另一方面, 采购原材料的时候又必须提前垫钱。这两个环节一起挤压, 就会导致公司的经营资金一直在消耗自己的自有资金。
一直把时间截止到2026年6月, 这最后的时候, 湖南裕能那个地方的应收账款, 加上了应收票据, 这两个钱在一块计算的话, 最后合计的金额达到了129个亿这么多了, 而且这个数跟前面一年同一时间来比对的话, 增长了71%这么多。
具体来说是在8月26日这一天, 湖南裕能发布了一项宣布内容, 内容是说公司里的两大股东准备进行减持操作。在这其中有一家名为宁德时代的公司也被包含在内。这家公司所处的时间范围是从2026年6月29日开始一直到8月26日结束。
在这段时间里它采取了集中竞价这个方式, 同时也使用了大宗交易的方式去执行减持计划, 最终累计一共减持了782.3万股股份。这导致它手中持有的公司股份比例由原来的6.8467%下降到了现在的5.8884%。
另一家重要的股东, 也就是振湘国投, 他们打算做的一件事是从二零二六年九月十七号一直开始, 到二零二六年十二月十六号这段时间内, 一共要卖掉湖南裕能不超过五百九十八万四千六百一十四股的股份, 这样一来, 他们手里所持的股份比例就会从百分之一十五点四一, 变少变成百分之十四。