

已经经过了比较萧条的七月和八月, 九月份的重型卡车市场, 能不能够扭转淡季的局面, 实现“金九”的成绩, 并且开启下半年的小幅旺季呢?
恐怕这件事并不是说可以轻而易举就搞定的。
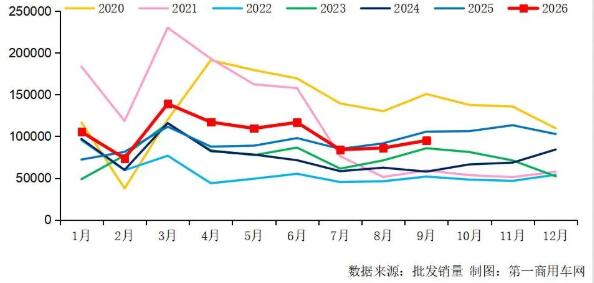
2020-2026年我国重卡市场销量月度走势图(单位:辆)
9月重卡销量同比下降10%,环比有所修复
众所周知, 重卡市场的上半年是一路高歌猛进的, 在下半年却步入了所谓淡季调整时间这一阶段。特别是7月份和8月, 销量出现了同比两连降的情况, 相比5月份和6月份来说, 形势急转直下得非常明显。
那么, 九月份的情形究竟会如何? 它是否能够被称作是那个所谓的金九?
根据第一商用车网初步掌握的数据, 今年9个月的那一个月里, 我国重卡市场在总体上, 是售出了大概9.5万辆车左右的这个数据量。这使用的是批发销量口径的说法, 它里面包含了出口的部分, 也包含了新能源汽车的部分。相对于8月份的那个销量而言, 它是有所修复的, 并且实现了环比上升了大概10%这么个情况。
然而, 把时间拉长到跟去年同期的那个数值去比的话, 去年的同期数是10.6万辆,今年的数据相比之下是下降了大约10%这个样子。这也就是说, 这是在今年以来的时间里, 第四次出现同比下降的一个状态, 同时也是在今年以来的时间里, 连续三连降的这个局面。
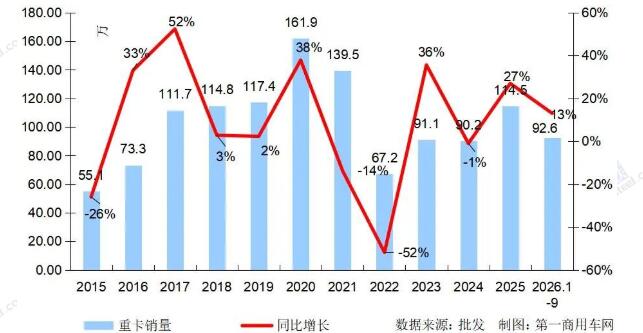
在今年的1月份一直到9月份这个阶段的时间内, 我国的卡车行业所累计实现的销量的数值大约为92.6万辆, 同比出现的增长比例约等于13%, 其累计的增速情况呈现出了进一步放缓的状态。
2015-2026年我国重卡行业销量年度走势图(单位:万辆)
到了9月份, 重卡市场的批发销量出现了环比增长的情况, 这主要是因为季节发生了变换, 运输需求对比7月到8月那样的淡季有了改善, 所以购车需求也相应地出现了环比的增长。
不过, 同比下降的现象确实产生了, 这是因为有好几方面的不利因素交织在了一起,这里面包括国内货运的需求比较不振、运费处于走低的状态、政策法规存在透支的情况、行业正在进行去库存的操作、去年的同期的销量相对比较高, 还有油气价格走高等问题。
首先, 下半年以来物流运输行业的压力相比上半年更加严峻。公路运费保持低迷状态。车队以及个体运输户的运营盈利性进一步变差。这种变化的结果就是购车需求出现减弱趋势。同时需要指出的是去年同期的销量基数较高。
当时的情况受到国四货车以旧换新政策推动的影响。而今年的具体情况是国四货车的存量相比去年已经大幅减少。这一现状导致以旧换新政策的刺激作用变得相对有限。基于上述这些原因共同导致的结果是在九月份的时候重卡销量出现了一定程度的同比下滑现象。
其次, 把九月份也算在内, 整个第三季度的市场, 实际上还在那儿消化着因为重卡AEBS法规搞切换所导致的提前透支造成的影响, 重卡这个行业还在进行去库存的操作;再把传统石化能源的价格上涨这个情况加上, 也就是柴油价格和LNG价格都在走高, 这就让包括LNG重卡和柴油重卡在内的那些细分领域里的销量, 同比出现的下降幅度都相当明显。
第三个要点是, 把公开的数据拿出来看, 从今年的8月份一直持续到9月份这一个时间段里面, 汽柴油的批发价格总共上涨了4次, 只下降了1次, 在这样的一个整体环境之下, 也就是涨价的次数明显多于降价的次数这种情况里, 各个地方那中石油还有中石化销售的0号柴油, 其最终的售卖价格已经一路上升到了每升8.2元以上这个水平, 至于说LNG的价格, 在9月份的时候也有所升高, 各个地区的气价普遍都超过了每公斤6元, 像每公斤6.5元、6.7元以及6.9元这样的价格, 在各地也不算很少见。
柴油的价格在不断地上涨, 气体的价格也没有落后, 大量的中长途燃油车用户和气体车用户都进入了状态, 暂时不想去更换新车了。
这种情况会对三季度末的重型卡车的新市场需求造成直接的负面冲击。
国内的消费需求表现得比较普遍平淡, 可是国外那边还是有不错的消息传过来的, 哪怕说是“金九”的实际效果不够理想, 可外国的出口工作依然是强有力的。
到了今年9月, 因为得到了非洲、拉美的地区以及中亚等地这些出口市场的大力拉动作用, 咱们中国的重卡行业在外国的销售业绩仍然保持着往上走的状态, 那一个月里头预测出来的出口数量跟去年同期相比, 大概增加了百分之二十一左右。
燃气车静待回暖,出口和电动重卡“扛大旗”
在2026年9月这一个时间节点上, 我国的重卡销量出现了连续三个月的下降趋势。那么, 天然气重卡和新能源重卡这两个细分领域的市场表现又是怎样呢?
前面说到那么多不利的情况加在一起, 我们预计今年9月份国内重卡的终端实际销量, 跟去年同一个月相比, 要下降将近20%的样子。不过跟上个月相比较的话, 倒是能上涨19%左右, 这就是所谓的修复过程。
大家心里都非常清楚这个环比修复的情况并不是很好, 同比下降的幅度还是两位数, 所以被称为金九的这个月份, 它的成色明显是不够的。
在一方面儿, 天然气重卡的实际销量在九月份跟去年同期比, 降的那叫一个深, 降幅超过六成。
从今年的6月起到如今, 因为气价上涨的这个因素在里面, 燃气重卡的市场表现就已经掉进了一个下降的通道里面, 这里面5月份的销量数字基本上是可以被大家看作是保持在持平的状态上的, 一直到现在已经是呈现出来了四连降的一个局面, 具体的情况是6月份这个数据下降了12个百分点之后变成了1.2万辆的样子, 到7月份还有8月份的时候这个数字已经降低到了6000辆这个级别上去了, 对于9月份的预测来说是同比下降了大概63%左右的一个幅度, 同时环比来看是有个30%多的修复性上升的, 里面的国内渗透率目前是没有超过13%的这么个水平的。
跟上年同期超过了2.3万辆的那个销量水平相比, 2026年9月份的燃气重卡销量, 确实是有一点惨淡。
天然气重卡在10月份这个时间点, 能不能接着呈现出环比向上的回升态势, 这个问题的关键所在, 实际上是要去观察原油价格与天然气的价格行情到底是在发生怎么走位。
另一方面, 新能源重卡的终端销量又回到了三万辆以上的高位水平了, 这里面主要的力量是以纯电重卡为主的。今年的9月份, 这个新能源重卡的市场, 度过了前几个月七八月的那个淡季的时间。要知道, 七月和八月这两个月的平均月销量只有两萬六千辆而已的。
但是到了九月份的时候, 当月的销量一下子就跃升到了三万辆以上去了。从预测的情况来看的话, 总的销量将会超过三万三千辆, 这个数字跟去年的同时期的两万四千辆相比的话, 增加了差不多四成的幅度。而且相较于八月的数字也上涨了百分之二十以上的比例。
从客观的角度来说, 进入下半年以后, 新能源重卡的销量同比增速一直在持续放缓。这一现象之所以出现, 固然存在二季度市场已经被透支的影响因素, 但更加主要的原因是由于上年同期的基数是逐月上升的, 这才导致了现在的局面——因为2025年的新能源重卡销量是从9月份才正式迈上2万辆这个大台阶的。
目前面临的现实问题是, 电动重卡的发展态势在第四季度已经没有悬念了, 不过柴油重卡以及天然气重卡到底什么时候才能进入回暖的阶段呢, 这件事不仅仅关系到它们各自所在细分领域会有什么样的表现情况, 同时也在很大程度上关联着重卡整体的销量规模能够保持在一个什么样的高低水平上面。