

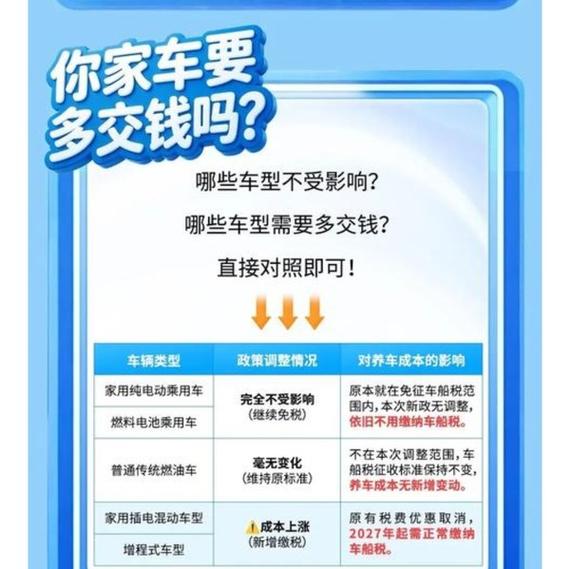
在不久的过去, 财政部、税务总局和工业和信息化部联合发布过一份公告, 这个举动让消费者非常关注: 从明年的时候开始,要是取消了节能汽车减半征收车船税的政策, 同时也把纯电动商用车的车船税免征优惠给取消掉, 插电式(含增程式)的混合动力的汽车以及燃料电池商用车的车船税免征优惠也要一起取消。
这个政策调整的原因到底是因为什么呢? 新能源汽车行业发展的速度会因为这个原因而出现减速的状态吗?
产业成熟,普惠式税惠政策具备适时退出的基础
读者心里有个疑问, 就是想知道为啥要把原先给某些种类车辆提供的车船税优惠政策给取消掉。
根据《中华人民共和国车船税法》和它的实施条例, 在2012年的时候, 财政部、税务总局以及工业和信息化部通过发布一个正式文件来明确具体的规定。
这个文件指出, 对于符合相关条件的那些节能汽车, 需要减半来征收车船税。同时, 对于那些符合条件的纯电动商用车, 还有插电式混合动力汽车, 以及燃料电池商用车, 这些车辆是直接免征车船税的。
在推出这项减少缴纳和免除缴纳的政策的当时, 行业里非常关键的并且是核心技术的内容仍然处在努力攻关的阶段。连接上游和下游的产业链条的基础力量显得很薄弱。市场对这些东西的接收和容纳程度是非常有限的。
通过税收方面的优惠以及支持的办法。有效地降低了使用者在汽车上的花费成本。同时提升了消费方面的需求。从开始到现在持续了十多年的时间。不断在推动着我们国家的汽车这个产业的朝着绿色环保的方向进行改变和升级转型。
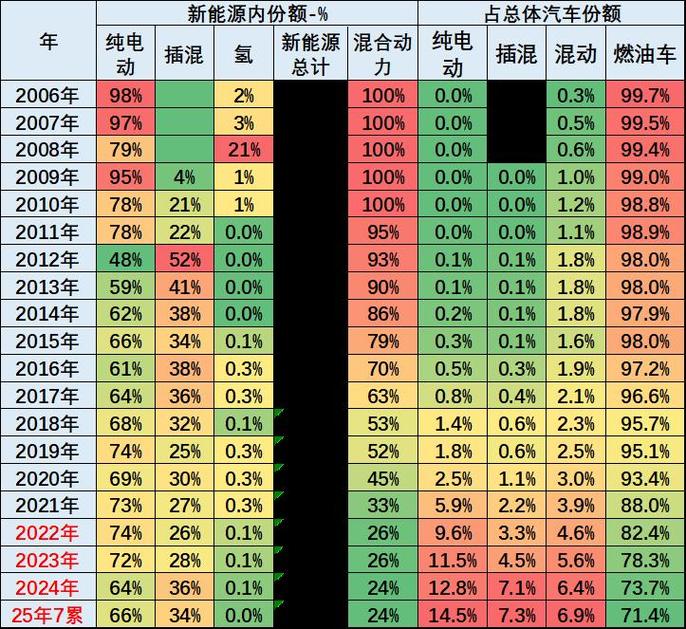
这一轮政策的调整, 主要的原因在于我国新能源汽车产业的发展, 其基本面的情况已经在很大程度上发生了根本性的变化。今年上半年之内, 国内的这种新能源汽车的销量数字是非常大的, 总体达到了744.6万辆的程度, 整体渗透率提升到了49.6%的水平。
紧接着在七月的时候, 新能源汽车每个月的新车销售占比, 第一次突破了60%, 累计占比也是头一次突破了50%。因为存在这样的情况, 所以那种普惠式的税惠政策具备一个时机适宜退出的基础条件。
政策上采取先让企业得到扶持, 然后再慢慢退出的这种操作方法, 就是宏观经济管理里面经常用的老办法。你看那个家电节能惠民工程, 到期了就不再继续了。
还有那些重大技术装备进口免税目录, 是定期修订的, 也是动态调整的。这些做法都是要根据产业的发展周期, 来优化手里的政策工具, 贴合市场的实际形势进行灵活调控的具体举措。
精准激励,能更好激发产业提质培优的动能
读者所关心的问题是, 应当通过什么样的方式来对这次政策调整给新能源汽车这个行业所带来的影响进行一个评估。
从市场需求的角度来讲, 如果选取常见的货运车辆作为例子来看待这个问题的话可以发现, 对于那些整备质量为5吨的货车而言, 它们所需要缴纳的车船税在每年之中通常只会有几百元的 amount , 另外一边, 像是按照每辆来计征各种类型汽车来说的话呢, 其需要缴纳的年度税额范围就落在了480元到1440元这个区间里面, 鉴于这一笔需要在每年进行支出的费用在整个车辆使用所产生的总成本对比起来占比是非常小的, 因此它并不会对市场对新能源汽车整体的接受程度造成降低的效果。
从产业发展的角度来看, 在政策发生了调整之后, 那些使用车辆的企事业单位会更倾向于去选择那种环保性能比较高的、耐久能力比较强的、以及综合使用的成本相对更低的这样的产品。这种做法会反向逼迫汽车制造的企业来减少那种重复性的、没有特色的竞争行为。最终, 它们只能依靠自身产品的真正实力来赢得更多的订单。
从市场培育的角度来看, 假设我们一直沿用税收减免的政策办法, 这样做就会导致燃油车和新能源汽车这两个东西在税负方面出现不平衡的情况, 这种情况如果持续下去, 是不利于全国统一大市场这个大局的建设步伐的;如果我们选择恢复征税这一措施, 那么这对于促进整个汽车产业的健康发展来说, 会有助于涵养出一个更加健康合理的消费环境土壤来。
咱们需要在上述三个维度当中去寻找那个结合点, 也就是要找到一个最优解。这样做最终是为了体现出对这个政策是在什么时候调整, 税收负担有多重, 对哪些人征税这些问题有一个综合的把握。还有一点必须要看清楚, 国家对于新能源汽车这个行业的支持是一直都没停过的。
像是那种以旧换新的补贴啊, 这些相关的政策都还在继续使用着。现在扶持的方式不再是一律地给大家让利了, 而是变成了有针对性的激励办法。这样改完之后, 就能更好地调动起这个产业来提高质量、培养优质产品的动力。
相关类型乘用车不属于车船税法规定的征税范围
大家比较关心这样一个问题, 那就是在这次调整的过程中, 纯电动乘用车以及燃料电池乘用车为什么依旧不需要缴纳相关的税款?
在根据《车船税法》来划分乘用车的税目档次的时候, 是以发动机的排气量作为标准的, 但是因为纯电动乘用车和燃料电池乘用车它们并没有内燃机, 所以就不存在所谓的排气量这一说法了, 正因为如此, 这些类型的车辆就不属于《车船税法》所规定的征税对象。
我们要在适当的时候对税收优惠措施进行优化, 这并不代表我们要减弱对产业的扶持政策力度, 而是需要把税收的公平性和产业的成长两者都照顾到, 这样不仅可以规范市场的秩序并且打好税制的根基, 还能够持续地把产业内部的活力释放出来, 进而推动中国的新能源汽车产业能够走得更加平稳并且达到更长远的目标。