

9月22日这一天, 科达制造的股价走势是从低位开盘, 然后一路向下走低, 这个公司是600499, 等到交易结束收盘的时候, 它的价格是每股12.06元, 整体来看是下跌了9.93%, 公司的总市值最终定格在了231.29亿元。
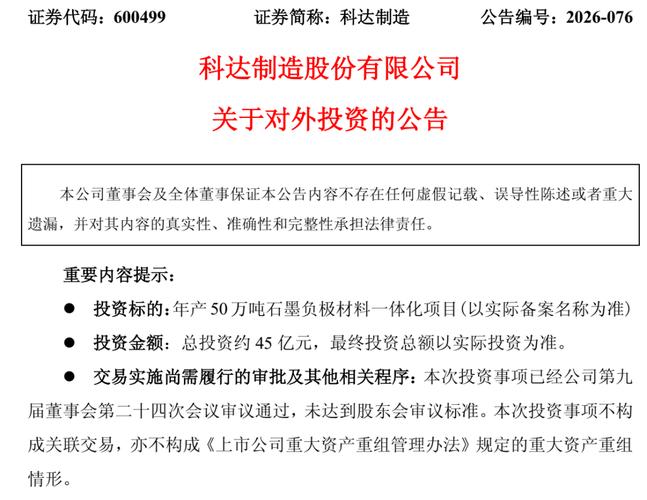
在消息面方面, 昨日的晚上也就是9月21日的时候, 科达制造发布了公告。该公告表明, 公司同意子公司福建科达新能源科技有限公司这个被简称作“福建科达新能源”的企业, 同土默特右旗人民政府签署一份投资合作协议。
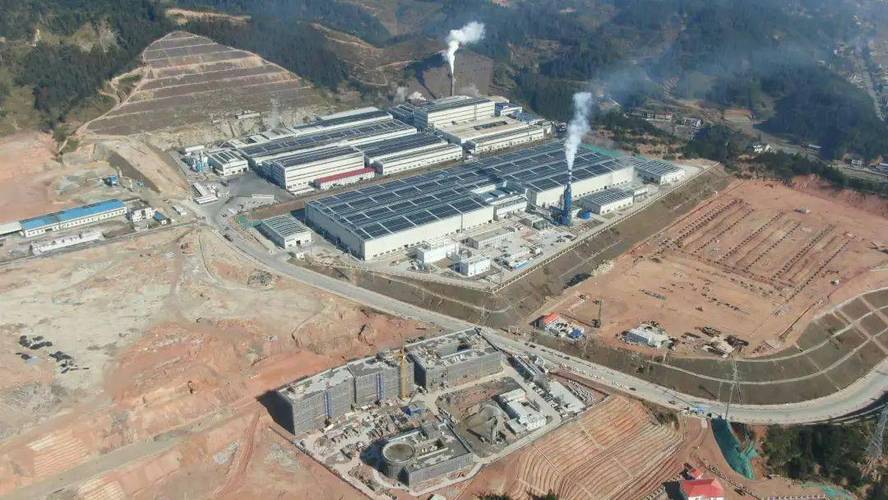
双方将投入大约45亿元的资金, 这里面包含流动资金, 用来建设一个年产能为50万吨的石墨负极材料一体化项目。此外, 还将协同并引导产业链中的优质企业一起共建福建科达新能源内蒙古科技研发中心, 并且会适时推动福建科达新能源北方总部的建设工作。
就在六天前, 科达制造发布了一个消息。这个消息是, 公司打算花钱购买一些股份。公司要用自己手头有的资金, 出1.68亿元的这个数额。这笔钱用来做受让的行为, 也就是接收、得到三位少数股东手里总共拥有的股权。
这些股权属于福建科达新能源这个品牌。三位股东合计拿出的份额, 正好是6.82%这样多的持股比例。一旦这桩交易彻底完成后, 情况就会发生变化。那时候, 公司的持股比例会从原本的72.17%, 上升变成78.99%这个样子。
在提升了对福建科达新能源的控制力之后, 公司便立即推进了业务扩张方面的工作。这一举动体现出科达制造对于负极材料市场的发展前景, 是抱有充足信心的。同时, 这也更加清晰地展现出了公司为加码布局新能源赛道所持有的战略决心。
话说回来, 科达制造这边可是强调得明明白白, 这个项目里头还有好多道道, 还得去求那些个政府里的上级主管部门点头, 要么批准, 要么备案, 反正总之是得过他们那一关才行。到底能不能拿到这些个审批或是备案的东西, 谁也说不准, 就算能拿到, 啥时候能落到手里, 那也是充满了不确定性的, 没个准信儿。
再看这项目, 投进去的钱那是相当多, 大得很。你看那个数据, 到了2026年的6月30号那个节骨眼上, 公司口袋里剩下的自己所有的钱, 也就是货币资金那点余额, 总共才36.81亿元。这一来二去一比对, 就会发现这点自家的钱哪够, 根本就没法把所有的总投资都盖得住, 全是窟窿。
所以, 公司那边打算怎么去弄钱, 打算去找银行借钱贷款, 还有其他的一些法子来筹措资金。可你想想, 这借了人家的钱要还利息, 这么一来搞, 那就必然会让公司在财务费用这块儿的开销也跟着水涨船高, 相应地就增加了, 这是跑不掉的现实。
业绩稳步增长,锂电业务贡献大涨
该公司的核心运营活动集中在建筑陶瓷机械以及相关建材产品的生产与销售方面, 并且这项业务的重点还包括在海外市场的推广。
除了这些主打领域以外, 企业也在其他多个方向进行探索和投入, 具体包括锂盐产品的开发与处理、负极材料以及相关设备的制造、液压泵的生产项目, 还有智慧能源领域的布局等, 这些都属于公司正在积极培育和发展的新业务板块。
在今年上半年这个时间段之内, 科达制造这家公司实现了多少营业收入, 具体数字是103.92亿元, 和以往同期相比, 这个增长幅度达到了26.92%, 而归母净利润是多少, 是12.84亿元, 同比增长了72.39这么高的比例, 这里面值得去关注的一个点是锂盐业务, 该业务属于锂电业务板块的一部分, 它贡献了很多力量, 所以说出现了大幅增长的状况。
具体来看这一情况需要关注上半年的数据, 在上半年期间, 科达制造参股了蓝叶锂业这个盐湖提锂企业, 其中持股比例为48.58%, 碳酸锂的年产能为4.1万吨, 该企业实现了营业收入25.43亿元, 同时净利润达到14.11亿元, 对科达制造的归母净利润贡献了6.15亿元, 这项指标较上年同期增长了266.21%。
与锂盐业务相比, 科达制造在负极材料这一领域的进入时间要更早些。这家从2015年就开始着手进行布局的公司, 主要是依靠它的两个子公司来作为实际的经营主体, 这两个子公司分别是福建科达新能源以及安徽科达新材料。
在2025年这一年, 公司在福建基地以及重庆基地这两个主要的生产据点, 让人造石墨的生产能力得到了充分的发挥和释放, 这种生产能力的释放, 直接推动了人造石墨产品的生产数量和实际销售数量的逐步增加, 到2025年年底时, 全年的总的生产数量达到了11.58万吨的规模, 全年的实际销售数量也达到了11.44万吨的规模, 与此同时, 公司的整体产能利用效率也在不断稳步地提升, 针对负极材料这一项具体的业务板块, 在进入2025年之后, 实现了23.84亿元的营业收入, 这个收入数据与前一年相比, 有了约17%的增长幅度, 并且在最终利润方面, 成功实现了由亏损状态向盈利状态的转变。
今年上半年这一段时间之内, 科达制造的有关人造石墨这一类产品, 它们的产销的数量是有了显著的增长的, 从而实现了大约13.76亿元这样的营收规模, 并且相比以前的同期是增加了大约48.30%。
目前来说的话, 科达制造正在不断地继续推动对于生产线的优化工作以及对于产能的扩建工作, 预计在今年进行技术改造之后, 一体化的人造石墨的这种生产能力会从原来的每年15万吨这样的一个数量, 提升到每年的18万吨这样一个数量水平。
这一次内蒙古项目完成后达到生产的状态, 那么人造石墨的产能规模将会攀升到一个每年68万吨这样的一个大体量。
在整个上半年的期间里面, 科达制造公司所开展的锂电材料业务部分, 其营业收入在所有收入当中所占的比例是达到了百分之十三点二四的, 这个数字是明确写出来的。
在新能源装备这个业务板块里, 科达制造的起步时间要比锂电材料业务晚一些, 是从2022年才开始切入进来的;目前提供的主要产品包括清洁煤制气装备、还有锂电正负极材料的焙烧装备这样的东西;到了今年上半年, 那么这个分部的业务营收就实现了7.76亿元。
75亿并购重组遭上交所否决
科达制造在继续加大锂电材料布局力度的同时, 今年还提出了金额为七十五亿元的并购重组计划。这个计划的目的是想提升对海外建材业务主平台广东特福国际控股有限公司的控制权。这家公司通常被简称为“特福国际”。但是, 这个计划最终没有成功, 因为它遭到了上海证券交易所的否决。
今年1月28日这一天, 科达制造发出了公告。公告说, 他们打算用74.75亿元的价格去收购特福国际的股份。要收购的股份比例是51.55%。同时呢, 他们还打算募集一些配套资金。
这个资金的总额不超过30亿元。募集来的钱是要用来支付本次交易需要的现金对价。还要花一笔钱在中介机构费用上。还要交一部分相关的税费。最后, 还会拿出一部分来补充流动资金。
经过这次的重组, 特福国际变成了科达制造百分之百持有的全资子公司, 科達制造的控股能力也得到了进一步的加强。同时, 科达制造也和那些做出业绩保证的人签署了相关文件, 在二0二六年到二0二八年这段时间里, 要求特福国际实现的净利润总和不能少于四十九点二亿元人民币。
不过, 这场让人特别期待的、算是个大分量的并购事儿, 到最后也就没顺利推进成。 是因为什么?
是没能把这个标的公司的营业收入增长的那个合理性给讲明白, 也没把这交易的作价是不是公平合理这件事给披露清楚, 这就不符合那个重组的条件了, 或者是也不符合信息披露的那些要求了, 所以, 没过8月份那个上交所并购重组委的审核, 然后这个科达制造也就跟着把这个并购给终止掉了。