

扭亏为盈
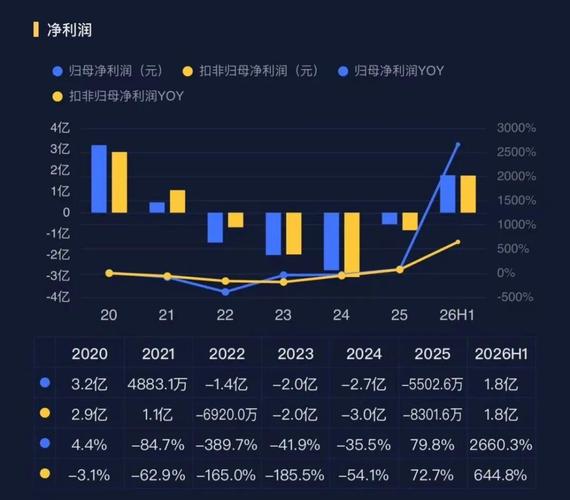
在9月18日这一天的盘后, 富祥股份正式发布了关于2026年前三季度的业绩预告。根据公司的预计数据, 其实现归属于上市公司股东的净利润将达到3.5亿元至4.3亿元区间, 而上年同期的情况则是亏损了6275.15万元, 这样的变化带来的同比增长率介于658%至785%之间。
此外, 公司还在公告中预计, 扣除非常性损益后的净利润为3.2亿元至4亿元, 相比之下, 上年同期所出现的亏损金额为8899.36万元。
富祥股份经历过净亏损超过6000万元之后, 现在盈利已经接近4亿元。这次业绩反转的幅度算比较大。公司把这个结果归结为是锂电池电解液的添加剂销售量价齐增。新能源业务已经成为带动业绩增长的核心引擎。
如果我们把这事儿拆开来看的话, 可以发现这个反转的迹象, 其实在上半年的时候就已经出现。
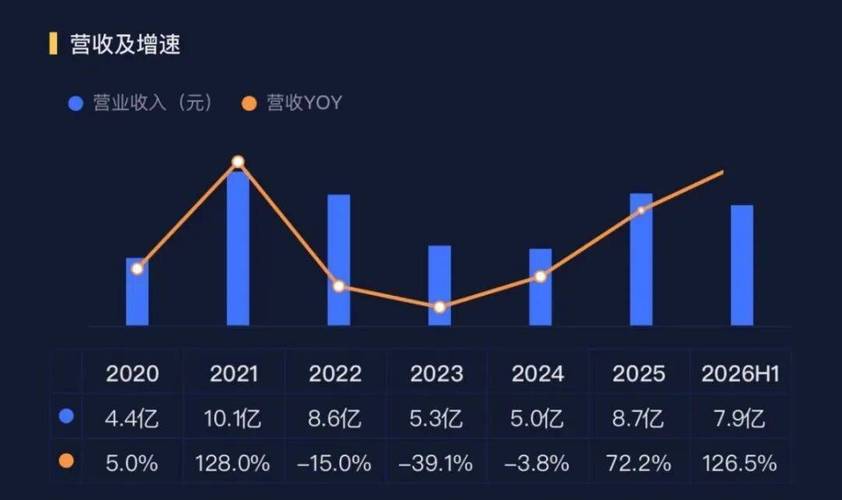
到了二〇二六年的上半年这一段期间, 富祥股份这一家企业实现出来的营业收入数额达到了八点八八亿元人民币的规模, 这个数值比起之前的时间段是增长了百分之七十二点五九个百分点;同时其归属于母公司股东的那部分净利润金额是一点七七亿元人民币, 与过去亏损的状态相比实现了扭亏为盈的局面;而其综合毛利率的水平则上升到了百分之三十九点二零。
根据计算结果, 富祥股份在第三季度预计能够实现归母净利润大约在1.73亿元到2.53亿元的区间范围内, 其单季度的盈利规模已经非常接近上半年水平, 甚至在某种可能情况下会出现超过上半年表现的情况。
有一点是大家需要专门去留意的, 就是目前这个业绩预告里所涉及的那些数据, 都还没有经过正式的审计流程。至于说利润最终究竟是怎么样去构成的、产品到底卖出去多少、又是怎么靠价格和销量来贡献成绩的, 这些具体的情况, 我们还是非得等着三季度报告出来并且得到确认之后, 才能搞清楚。
资本市场在之前, 就已经给出了稍微偏高一点点的估值溢价。
时间来到9月18日, 当日交易收盘之后, 富祥股份的每股价格定格在21.38元, 相较于前一交易日, 其跌幅为2.20%, 当天的成交总金额达到了12.11亿元, 换手率数值为12.39%, 截至当前的公司总市值大约维持在115.16亿元, 如果从年度起始计算到现在, 该股票的累计涨幅已经超过了40%, 市盈率(TTM)的指标大约在89.39倍左右, 市净率的数值大概处于4.93倍。
如果直接拿总市值去和第三季度的预告净利润做对比的话, 算出来的对应倍数大概是在26倍到33倍这个样子。因为业绩的钱还没有全部真正装进兜里, 所以市场上觉得这个东西现在算不上是便宜货。
把赌注押在锂电领域。
关于业绩具有弹性的这一种根源是什么的情况, 其实就是在业务层面的重心所发生的那个转移。
富祥股份, 它原来的名字是富祥药业, 这家企业最初是从抗感染类药物的原料药以及中间体业务起步的, 其生产经营的产品种类广泛, 具体覆盖到了舒巴坦、他唑巴坦, 还有碳青霉烯系列的众多产品。
2022年, 富祥股份切入锂电池电解液添加剂赛道, 生产碳酸亚乙烯酯(VC)和氟代碳酸乙烯酯(FEC), 目前已向天赐材料、新宙邦、比亚迪等企业供货。
在2026年上半年的时间段内, 锂离子电池材料这个领域迎来了一个增长的爆发期, 其板块的收入实现了同比增长266.06%, 最终达到了4.45亿元的水平, 同时营收占比可以达到50.14%, 这一数据首次超过了传统的医药业务, 因此它成为了第一大营收板块, 不仅如此, 该板块同时还实现了扭亏为盈的状态, 毛利率同比提升了52.86个百分点, 数值为52.52%, 这也使之成为利润增长的主要来源。
业绩的弹性是来自于产能以及价格这两种情况同时向上走。
到了2026年6月这一阶段的时候, 富祥股份这边会做一件事情, 就是把VC的年生产能力给提升上去, 具体是从原先的8000吨提升到了1万吨, 另外关于FEC这个产品的话, 现在的产能大概是在4000吨左右, 并且企业方面还计划接着去推进那个年产规模为2万吨的FEC项目。
根据百川盈孚所提供的那些数据, 二零二六年的上半年里面, VC这个产品的市场销售价钱, 一直是维持在每吨十四万元以上的那个水平的;一直等到八月十日这一天为止的话, VC还有FEC这两种东西的市场价格, 都分别变成了每吨二十三万元和每吨八万元那么高的样子。
因为价格上涨了, 同时产能也在慢慢释放出来, 所以利润就会被非常快地放大。可是这种增长是带有非常明显的一种叫做周期的属性的。这是可以解释清楚的。在当产品价格处于上涨阶段的时候, 新增加的销量是可以迅速地转化为利润来的。然而一旦出现供给扩大并且价格回落的情况, 那么盈利同样有可能出现加速收缩的现象。
传统的医药业务依然是非常重要的收入来源。在2026年上半年的时候, 富祥股份的原料药和中间体这两块的收入分别达到了1.32亿元, 以及3.02亿元。这两个数据加在一起的话, 仍然是非常接近新能源板块的水平的, 但是从整体的增长态势来看, 变化显得十分温和, 并没有出现特别迅猛的势头。
至于被富祥股份寄予厚望的未冉蛋白, 虽然已经获得近30个国家和地区的市场准入, 并计划建设年产2万吨项目。目前仍处于产能建设和渠道培育阶段。尚未形成可与新能源业务相比的利润贡献。
周期考验
从需求这一方面来讲, 它仍旧在为电解液添加剂提供着支撑。
根据中国汽车工业协会所提供的数据, 从2026年1月一直到8月这段期间内, 国内新能源汽车的实际销售数量大约是在721.5万辆这个水平上, 相较于同期, 销量实现了大约10.8%的增长幅度。
与此同时, 储能电池方面的需求一直在持续扩张, 高电压、快充以及长循环这些技术的升级, 也把电解液的配方变得更为复杂起来, VC、FEC以及那些新型添加剂在每个单位上所体现的价值, 有望得到进一步提升。
富祥股份存在机会, 原因是这家公司现在拥有规模化的生产能力, 已经通过了头部客户的认证, 还有化工生产方面的经验。韩国那边的客户认证工作有了突破, 供货方面也取得了进展, 这给它的海外市场打开了通道。
如果市场需求增长和价格保持高位能够顺利配合, 扩产的进度也能跟上, 那么新能源业务这项内容还是有可能继续提供很强的利润弹性。
然而, 对于市场来说, 更加需要去警惕那三种风险因素。
价格周期是当前最大的不确定性因素。VC和FEC这类东西, 其实并不存在什么因为技术壁垒而形成的供给垄断现象。在上一轮行业景气度达到最高点后不久, 市场上曾经爆发过一轮集中的扩产浪潮。这样的扩产行为直接导致的后果就是产品价格的大幅回落。
现在这个阶段, 企业的毛利搞得很高,一方面是下游方面的需求慢慢回暖了, 给撑住了, 另一方面是阶段性供需之间出现错配带来的涨价红利, 行业里面的新增产能, 它什么时候投放到位, 会直接决定这一轮的盈利高水平状态能不能继续维持下去。
产能规模的扩大这一举动背后其实是隐藏着多重难以顺利落地的压力的情况。
富祥股份那边已经落实的那个两万吨FEC还有新型添加剂的新项目, 它接下来会面临工程建设方面的进度问题, 同时还要面对下游客户的认证环节, 以及投产之后产能不能消化的这种状况, 另外还有环保和生产安全的方面, 这些都是需要经受住考验的多重关卡。
产能落地是不等于有效产出的, 也不等于销售能够实现兑现。如果项目在投入生产之时, 正赶上行业价格处于下行的一个周期阶段, 那么新增产能所带来的一些折旧与摊销费用, 以及资金利息方面的成本支出, 反而会不断持续地侵蚀公司整体利润水平。
盈利的质量方面, 依然存在着一些比较明显的不足和短板情况。
按照2026年时间里的上半年数据来说的话, 富祥股份的归属于母公司股东的净利润金额达到了1.77亿元的这个水平, 然而与此同时, 它经营活动所产生的现金流净额却仅仅只有6948.52万元这么一点, 利润与现金之间的匹配程度并不是那么的理想, 显得相对比较偏弱了一些。
在同一个时间里, 富祥股份的资产负债率上升到了49.18%, 财务费用也同比出现增加的情况, 这说明财务压力已经开始显现出来。这一轮产品量和价格同时上涨所带来的账面利润, 到底能不能顺利变成实实在在的经营性现金流, 这将是第三季度报告里面最核心的观察指标。
阶段性扭亏这仅仅只是个开始。市场对于估值的判断标准, 早就已经不再局限于单季度的扭亏为盈这一块了。现在的情况是, 人们把注意力转向别的地方去了。具体来看, 就是在VC产品和FEC产品的价格重新回到正常水平之后, 富祥股份这家公司, 到底能不能保住那种稳定的赚钱能力。
在此敬告各位读者, 这篇文章的内容是根据公开的资讯或者是接受采访的人提供的那些相关材料来写的。《全球财说》这个栏目以及文章的作者都不保证这些信息资料是完整正确的, 也不会保证它们是准确的。
不管出现了什么情况, 这篇文章里说的东西都不会被当成是什么投资建议。市场上的情况是有风险的, 大家在进行投资的时候必须要非常的谨慎。如果未经授权的话, 是不能随便转载或者抄袭文章内容的!
富祥公司的三季报预计实现了扭亏为盈, 锂电池相关业务发挥了极其重要的作用。